은퇴 경제학자의 미국주식 분투기
1. 1995년, 인터넷 혁명의 대중화가 시작되다
인터넷은 1995년에 처음 등장한 기술이 아니다. 그러나 1995년은 인터넷이 대학과 연구기관 중심의 네트워크에서 벗어나 일반 기업과 가정으로 빠르게 확산되기 시작한 중요한 전환점이었다. NSFNET이 1995년 폐쇄되면서 인터넷망은 민간 중심으로 전환되었고, 웹브라우저의 보급과 함께 인터넷의 상업화와 대중화가 본격화되었다.
그해 8월 Netscape가 Nasdaq에 상장했다. 아직 이익을 내지 못하던 회사였지만 기업공개(IPO, Initial Public Offering) 첫날 공모가 $28에서 $58.25로 마감했다. 인터넷이 앞으로 세상을 완전히 바꿀 것이라는 기대가 주식시장을 지배하기 시작했다.
그 기대 자체는 틀리지 않았다. 인터넷 혁명은 실제였다. 문제는 인터넷의 미래에 대한 낙관론이 기업의 실제 이익보다 훨씬 빠르게 주가에 반영되기 시작했다는 데 있었다.
2. 1995~2000년: 인터넷 혁명이 거대한 주식시장 버블로 변하다
인터넷 혁명은 시장 전체를 끌어올렸지만 상승의 중심은 기술주였다. 1995년 3월부터 2000년 3월까지 약 5년 동안 나스닥지수(Nasdaq Composite)는 817에서 2000년 3월 10일 5,048.62까지 517.9% 상승했다. 특히, Nasdaq-100은 1995년 3월 약 441.76에서 나스닥지수 고점인 2000년 3월 10일 4,587.16까지 10배 이상(938.4%) 상승했고, 3월 27일에는 4,704.73으로 최고점을 기록했다. 같은 기간 시장 전체를 대변한다고 볼 수 있는 S&P 500도 489.57에서 1,395.07로 약 185% 상승하였지만 기술주 중심의 나스닥지수 상승에는 크게 미치지 못했다.
특히 1999년 후반부터는 인터넷 관련주들은 기업이익의 증가보다 미래에 대한 기대와 밸류에이션(valuation, 기업가치 평가수준)의 확대가 주가상승을 더욱 빠르게 만들었다.
표 1. IT 버블의 형성·붕괴와 금리·물가·P/E
| 시점 | Nasdaq | Nasdaq-100 | 연준(Fed) 정책금리 | 인플레이션(CPI, 전년동월비) | S&P 후행 P/E | S&P 12개월 선행 P/E | 의미 |
| 1995.3 | 817 | 441.76 | 6.00% | 2.9% | 15.15 | 12.50 | 인터넷 대중화 초기 |
| 1998.4 | 1,870 | 1,220 | 5.50% | 1.4% | 28.26 | 21.90 | 1차 상승 고점권 |
| 1998.8~10 | 1,420 저점권 | 1,000 저점권 | 5.50→5.0% | 1.5% | 28.00→27.2 | 21.16→19.3 | 러시아·LTCM 충격 |
| 1998. 11 | 1,950 | 1,330 | 4.75% | 1.5% | 30.25 | 22.02 | Fed 3차례 인하 완료 |
| 1999.3 | 2,460 | 2,000 | 4.75% | 1.7% | 33.39 | 24.73 | valuation 급상승 |
| 1999.6 | 2,700 | 2,300 | 5.0% | 2.0% | 32.24 | 24.30 | Fed 인상 시작 |
| 1999. 12 | 4,070 | 3,710 | 5.50% | 2.7% | 29.66 | 24.42 | 버블 가속 |
| 2000.3.10 | 5,048.62 | 4,587.16 | 6.0% | 3.8% | 28.31 | 23.73* | Nasdaq 최고점 |
| 2000.5 | 3,400 | 3,100 | 6.5% | 3.2% | 27.49 | 23.89 | 마지막 금리인상 |
| 2002. 10 | 1,114.11 | 806.31 | 1.75% | 2.0% | 29.24 | 15.77 | 버블 붕괴 저점 |
| 2007. 10.31 | 2,859.12 | 2,238 | 4.50% | 3.5% | 약 20 전후 | 약 15 전후 | 전고점 미회복 |
| 2009.3 | 1,269 | 1,044 | 0~0.25% | 마이너스권 | 비정상적 고P/E** | 약 11~13 | 금융위기 저점 |
| 2015.4.23 | 5,056.06 | — | 0~0.25% | 약 0% | 약 20 | 약 17 | Nasdaq 2000.3고점 회복 |
* Fed 월별 forward P/E 자료의 2000년 3월 값은 23.73. FactSet은 2000년 3월 24일의 일별 peak forward P/E를 24.4로 제시한다. **2009년 trailing P/E는 금융위기로 분모인 실제 이익이 급감해 해석에 주의가 필요하다.
3. Nasdaq-100의 valuation은 S&P 500보다 훨씬 극단적이었다
S&P 500의 2000년 3월 12개월 선행 주가수익비율(forward P/E, 향후 12개월 예상이익 기준 P/E)은 약 24배였다. 2026년 9월 11일 같은 기준의 forward P/E는 약 19.2배다. 시장 전체의 P/E만 놓고 보면 현재 PE가 버블 당시인 2000년 3월에 접근하고 있다고 볼 수도 있다. 그러나 당시 기술주 내부의 밸류에이션(valuation, 기업가치 평가수준)은 전혀 달랐다.
Nasdaq Global Indexes가 FactSet 자료를 이용해 재구성한 결과, Nasdaq-100의 후행 주가수익비율(trailing P/E, 과거 12개월 실제이익 기준 P/E)은 1999년 말 이미 약 104배였다. 2000년 3월 버블 최고점에서는 약 150~200배까지 올라갔을 가능성이 있다고 추정한다. 더구나 1999년 말 Nasdaq-100 시가총액의 거의 4분의 3에 해당하는 기업들은 P/E 60배 이상이거나 적자기업이었다. 일례로 당시 인터넷혁명의 대표주자 가운데 하나였던 Yahoo의 1999년 말 P/E는 약 2,000배로 추정된다.
| 지표 | 1999년 말~2000년 초 IT 버블 | 해석 |
| S&P 500 trailing P/E | 2000.3 약 28.3배 | 시장 전체도 고평가 |
| S&P 500 forward 12M P/E | 2000.3 23.73배 | 시장 전체도 고평가 |
| Nasdaq-100 후행 P/E | 1999.12 약 104배 추정 | 기술주 valuation은 S&P와 차원이 달랐음 |
| Nasdaq-100 최고점 P/E | 2000년 1Q 약 150~200배 추정 | 정확한 월별 공식 시계열은 없음 |
| 나스닥100내 P/E>60 또는 적자기업 | 시가총액의 약 3/4 | 버블의 폭이 매우 큼 |
| Yahoo P/E | 1999년 말 약 2,000배 추정 | 대표적 극단적인 valuation |
4. 1998년 러시아 위기·LTCM(Long-Term Capital Management, 롱텀캐피털매니지먼트)과 Fed의 금리인하
1998년 8월 러시아의 모라토리움 선언과 루블화 위기로 국제금융시장이 크게 흔들렸고, 고도의 레버리지를 사용하던 LTCM도 파산위기에 몰렸다. 연준은 금융불안과 경기침체 위험에 대응해 1998년 9월부터 11월까지 정책금리를 5.50%에서 4.75%로 세 차례 인하했다. 당시 인플레이션도 1%대에 머물러 금리인하의 여지가 있었다. Nasdaq은 1998년 충격으로 크게 조정 받았지만 Fed의 금리인하와 인터넷 산업의 성장 기대 속에서 다시 급상승하기 시작했다.
5. 1999년 하반기 이후 금리 인상에도 일정 기간 Nasdaq은 오히려 폭등했다
1999년 들어 경기과열과 인플레이션 상승 압력이 나타나자 연준은 방향을 바꾸었다. 1999년 6월부터 2000년 5월까지 정책금리는 4.75%에서 6.50%까지 상승했다.
그러나 Nasdaq은 금리인상과 동시에 무너지지 않았다. 오히려 1999년 하반기부터 2000년 3월까지 더욱 빠르게 상승했다. 인터넷 혁명에 대한 지나친 낙관론과 미래이익 증가 기대가 연준 금리인상의 주가하락 압력을 압도했기 때문이다. 그러나 수차례 금리인상 하에서 이미 축적된 과도한 버블은 2000년 3월 한순간에 붕괴하기 시작한다.
6. 적자기업도 상장만 하면 폭등했다
닷컴버블의 성격을 가장 잘 보여주는 것은 IPO 시장이다. 특히, 1999년과 2000년에는 이익을 내지 못하는 적자 기업들이 대거 상장했고, 그럼에도 상장 첫날 주가는 폭등했다.
| 연도 | 전체 IPO | 기술기업 비중 | 적자기업 비중 | 전체 IPO 첫날 평균 상승률 |
| 1995 | 457 | 43% | 30% | 약 21.6% |
| 1996 | 675 | 39% | 41% | 약 16.5% |
| 1997 | 473 | 36% | 36% | 약 12.9% |
| 1998 | 284 | 39% | 46% | 약 32.0% |
| 1999 | 477 | 77% | 76% | 약 70.9% |
| 2000 | 380 | 69% | 81% | 약 56.4% |
버블 붕괴 뒤 실제로 사라진 인터넷기업도 많았다. Webmergers 집계에 따르면 2000년 225개, 2001년 537개로 최소 762개의 인터넷기업이 폐업하거나 파산했다. 물론 이것을 ‘닷컴기업 대부분이 파산했다’고 해석해서는 안 된다. 당시 외부자금을 유치한 인터넷기업 전체 가운데 폐업·파산 비중은 대략 10% 이하로 추정된다.
7. Cisco: 인터넷 혁명 1등주도 약 90% 폭락했다
인터넷혁명의 대장주라고 할 수 있는 Cisco는 인터넷이라는 이름만 붙인 적자기업이 아니라 인터넷 트래픽 증가와 함께 라우터와 스위치 수요가 급증하면서 매출과 이익이 실제로 빠르게 성장한 인터넷 인프라의 대표기업이었다. 1995년 2달러대의 주식은 5년 후인 2000년 3월 27일에는 80.06달러로 40배 가량 상승하고 세계 시총 1위 기업에 등극한다.
| 시점/회계연도 | Cisco 주가(분할조정) | 매출 | 순이익 | 의미 |
| 1995년 전후 | 약 $2 안팎 | FY1995 약 $2.0B | 약 $0.46B | 인터넷 성장 초기 |
| 1998년 | 약 $15~20권 | FY1998 약 $8.46B | 약 $1.35B | 네트워크 투자 확대 |
| 1999 FY | — | $12.17B | $2.02B | 실적 급증 |
| 2000.3.27 | 약 $80.06 최고가 | — | — | 세계 최대 시총 기업 등극 |
| 2000 FY | — | $18.93B | $2.67B | 매출 +55.5% |
| 2001.4 | 약 $19 | — | — | 고점 대비 약 -76% |
| 2002.10 | 약 $8~9 | FY2002 약 $18.9B | 약 $1.9B | 고점 대비 약 -89% |
버블붕괴 시기인 2000 회계연도에 Cisco의 매출은 전년보다 55% 이상 증가했고 순이익도 약 30% 증가했다. 그러나 버블 고점의 P/E는 계산 기준에 따라 차이가 있지만 대략 150~160배에 이를 만큼 지나치게 높았다. 버블 붕괴와 함께 주가는 2001년 4월 약 19달러, 2002년 10월 약 8~9달러까지 내려가 2000년 3월 고점 대비 약 89% 폭락했다. 이 과정에서 Cisco의 P/E도 약 150~160배에서 2002년 10월 약 31.8배까지 하락했다. 즉 기업 자체의 문제가 아니라, 지나치게 높았던 valuation이 이익을 내는 대형기업에서 흔히 볼 수 있는 30배 안팎의 수준으로 축소되는 과정에서 주가가 거의 90% 하락한 것이라고도 볼 수 있다. Cisco는 이후에도 상당한 매출과 이익을 내는 기업으로 살아남았지만, 주가가 닷컴버블 당시의 역사적 고점을 다시 넘어서는 데에는 약 25년이 걸렸다. 이 사례는 기술혁명의 핵심기업이고 실적이 실제로 급증하더라도 P/E가 극단적으로 높아진 상태에서 매입하면, 기업이 계속 성장하더라도 valuation의 정상화만으로 투자수익률이 오랫동안 부진할 수 있음을 보여준다.
8. Yahoo: 매출이 수십 배 늘어도 주가는 약 90% 무너졌다
인터넷혁명의 또 하나의 대장주였던 Yahoo의 매출은 1996년 2,380만 달러에서 2000년 11.1억 달러로 약 47배 증가했다. 순이익도 1998년 적자에서 1999년 4,780만 달러, 2000년 7,080만 달러로 흑자전환했다. 그러나 주가는 실적보다 훨씬 앞서갔다. Yahoo의 역사적 고점은 2000년 1월 초로 당시 표시가격으로 약 475달러까지 상승했고, 1999년 말 P/E는 약 2,000배로 추정될 정도였다. 이후 닷컴버블 붕괴 과정에서 주가는 고점 대비 90% 이상 하락했다. 최고의 성장기업이었지만 먼 미래의 성공까지 지나치게 높은 가격에 미리 반영한 결과였다.
| 연도/시점 | Yahoo 매출·순이익 | 주가·P/E와 의미 |
| 1996 | 매출 $23.8M / 순손실 $12.4M | 인터넷 포털 성장 초기 |
| 1998 | 매출 $245.1M / 순손실 $13.6M | 광고시장 확대 |
| 1999 | 매출 $591.8M / 순이익 $47.8M | 연말 P/E 약 2,000배 추정 |
| 2000.1 고점 | 2000년 매출 $1.11B / 순이익 $70.8M | 주가 약 $475(당시 표시가격), 역사적 고점 |
| 2002.4Q | 성장률 급감 | 분할반영 주가 범위 $9.01~18.97; 고점 대비 약 90% 이상 하락 |
| 2016 | 매출 $5.17B / 순손실 $214M | 핵심 인터넷사업 매각 직전; GAAP 적자를 나타냄 |
9. Amazon: 닷컴버블에서 크게 폭락했지만 최종 승자가 되었다
Amazon은 1997년 5월 주당 18달러에 상장했다. 당시에는 인터넷을 통해 책을 판매하는 온라인 서점이었지만, 이미 인터넷 상거래의 대표적인 성장기업 가운데 하나였다. 2000년 매출은 27.6억 달러까지 늘었지만 순손실은 14.1억 달러에 달해 P/E 자체가 의미 없는 적자기업이었다. 2000년 3월 말 약 67달러였던 주가는 2002년 10월 말 약 19.36달러로 약 71% 하락했다. 다만 Amazon의 닷컴버블 전체 고점은 2000년 3월보다 앞선 1999년에 형성됐기 때문에, 그 고점에서 2002년 저점까지의 최대 낙폭은 이보다 훨씬 컸다.
| 시점 | 주가(당시 표시가격*) | 연간 매출 | 순이익(손실) | P/E |
| 1997.5 IPO | $18 | $148M | -$28M | N/M |
| 2000.3 | 약 $67 | $2.76B | -$1.41B | N/M |
| 2002.10 | 약 $19.36 | $3.93B | -$149M | N/M |
| 2004.10 | 약 $34.13 | $6.92B | +$588M | 흑자전환 후 고P/E |
| 2007.10 | 약 $89 | $14.84B | +$476M | 높은 성장주 P/E |
* Amazon은 이후 여러 차례 주식분할을 실시했다. 위 표의 가격은 당시 투자자가 보던 역사적 표시가격을 중심으로 제시했으며, 현대 데이터베이스의 완전 분할조정 가격과 혼용하지 않았다.
Amazon의 사례는 Cisco·Yahoo와 또 다른 교훈을 준다. 2000년 당시 Amazon은 현재와 같은 클라우드·광고·물류 플랫폼 기업이 아니라 온라인 서점에서 종합 전자상거래 기업으로 확장하던 단계였다. 주가는 닷컴버블 붕괴 과정에서 크게 하락했지만 매출은 2000년 $2.76 billion에서 2002년 $3.93 billion, 2004년 $6.92 billion, 2007년 $14.84 billion으로 계속 큰 폭으로 증가했다. 2003년부터 연간 순이익도 흑자로 전환했고, 주가는 2002년 10월 약 $19.36에서 2007년 10월 약 $89로 약 360% 상승했다. Amazon은 인터넷 사업모델을 빠르게 확장해 나가면서 인터넷혁명의 진정한 승자 가운데 하나로 부상했다.
10. 나스닥지수 78~83% 폭락, 그리고 전고점 회복까지 15년
나스닥 종합지수(Nasdaq Composite)는 2000년 3월 10일 5,048.62에서 2002년 10월 9일 1,114.11까지 77.9% 폭락했다. 특히 Nasdaq-100은 2000년 3월 27일 4,704.73에서 2002년 10월 7일 806.31까지 82.9% 하락했다.
이후 Nasdaq은 2007년 10월 31일 2,859.12까지 저점 대비 약 156.6% 상승했지만 여전히 2000년 고점의 약 57% 수준에 불과했다. 금융위기로 다시 하락한 뒤 Nasdaq이 5,048.62를 넘어선 것은 2015년 4월 23일이었다. 약 15년이 걸렸다.
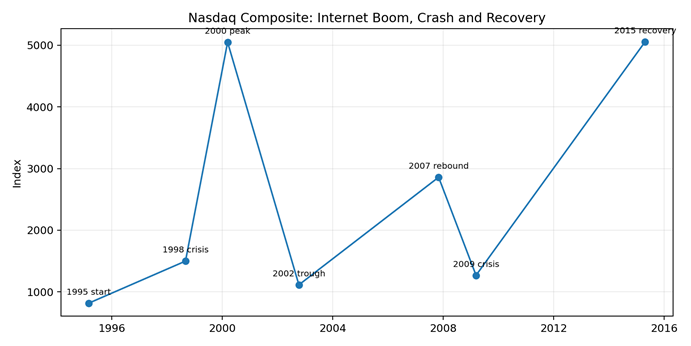
그림 1. Nasdaq Composite: 1995년 인터넷 대중화 → 1998년 금융불안 → 2000년 버블 고점 → 2002년 저점 → 2007년 반등 → 2009년 금융위기 → 2015년 전고점 회복
11. 2000년과 현재의 P/E 숫자만 단순 비교하면 안 된다
2000년 3월 S&P 500의 12개월 선행 주가수익비율(forward 12-month P/E, 향후 12개월 예상이익 기준 P/E)은 약 24배였다. 2026년 9월 11일 현재 같은 기준의 forward P/E는 약 19.2배로 시장 전체의 valuation만 놓고 보면 버블 붕괴 당시인 2000년 3월에 근접해 간다고 볼 수도 있다. 그러나 당시 기술주 내부를 보면 Nasdaq-100의 P/E는 100배를 훨씬 넘었고, 시가총액의 약 4분의 3에 해당하는 기업들이 P/E 60배 이상 또는 적자기업이었다.. 한편, 현재 AI 상승장의 중심은 Microsoft, Nvidia, Alphabet, Amazon, Meta처럼 막대한 매출과 이익을 창출하며서 고성장하는 초대형 기업이다. 이들 기업의 P/E 수준과 2000년 당시 인터넷·기술기업들의 P/E를 같은 기준으로 볼 수는 없다. 따라서 S&P 500의 P/E 숫자 하나만으로 2000년 닷컴버블과 현재 AI 주식시장의 버블 정도가 비슷하다고 판단할 수는 없다. 따라서 현재의 S&P 500 수준은 버블에 접근했다고 보기 어렵다.
그러나 Cisco 사례는 반대쪽 경고도 준다. 이익을 많이 내고 실제 산업혁명의 핵심기업이라도 주가가 미래이익을 지나치게 높은 가격으로 미리 반영하면 주가는 80~90%까지 하락할 수 있다.
12. 2000년 IT 버블이 AI 시대에 주는 시사점
2000년 IT 버블의 교훈은 인터넷 혁명이 가짜였다는 것이 아니다. 인터넷 혁명은 실제였고 이후 세계경제를 완전히 바꾸었다. Cisco는 실제 이익을 내는 인터넷 인프라의 최강 기업이었고, Yahoo도 매출과 이익이 급증한 대표 인터넷기업이었다. Amazon은 당시 적자였지만 닷컴버블 붕괴를 살아남아 결국 인터넷 혁명의 최대 승자 가운데 하나가 되었다. 2004년 상장한 Google 역시 그 뒤 검색·광고 시장을 장악한 새로운 승자가 되었다.
문제는 주식시장이 버블이 형성될 때 기업들의 미래를 너무 빨리, 그리고 너무 비싼 가격으로 사버리는 데 있다.
인터넷혁명이 본격화되며 1995년부터 상승하기 시작한 인터넷 관련주는 1999년 연준이 금리를 올리기 시작한 뒤에도 황금빛 성장 기대가 금리인상의 하락 압력을 압도하면서 더욱 급등했고 거대한 버블을 형성했다. 그러나 반복된 금리인상 속에서 2000년 3월부터 버블은 급격히 무너지기 시작했다.
약 2년 6개월 만에 Nasdaq은 약 78%, Nasdaq-100은 약 83%, Cisco와 Yahoo는 약 90% 가까이 폭락했다. 그리고 Nasdaq이 전고점을 회복하는 데 약 15년이 걸렸다.
현재 AI 혁명 역시 세계를 획기적으로 바꿀 가능성이 높다. 따라서 투자자가 보아야 할 것은 AI가 성공하느냐 실패하느냐만이 아니다. AI의 성공에 대한 기대가 실제 기업이익보다 얼마나 빠르게 주가에 반영되는지, P/E가 어느 수준까지 확대되는지, 이익을 내지 못하는 AI 기업들까지 대거 상장되어 폭등하기 시작하는지, 그리고 이미 버블이 형성된 상태에서 연준의 반복적 또는 큰 폭의 정책금리 인상이 시작되는지를 함께 보아야 한다. 동시에 Amazon의 사례처럼 버블 붕괴 뒤에도 기술혁명은 계속되고 새로운 장기 승자가 탄생한다는 점도 기억해야 한다.
기술혁명의 성공과 그 기술에 투자한 주식의 성공은 같은 것이 아니다.
자료 및 주의사항
S&P 500 trailing P/E: Robert Shiller 계열 월별 자료(Multpl). S&P 500 forward 12-month P/E: Federal Reserve Financial Stability Report, FactSet 및 2026년 9월 시장자료. Nasdaq-100 P/E: Nasdaq Global Indexes/FactSet 재구성 자료. Fed 정책금리: Federal Reserve. IPO 통계: Jay Ritter. Cisco 실적: Cisco 연차보고서. Yahoo·Amazon 실적: SEC 공시 및 각사 연차보고서. Nasdaq 주요 고점·저점은 일별 종가 기준.
답글 남기기