은퇴 경제학자의 미국주식 분투기
1. 1920년대: 기술혁명이 주식시장 버블로 변하다
1920년대 미국은 거대한 기술혁명의 시대였다. 자동차·전기·전화 등 신 기술의 대중 보급이 급속히 진행되면서 미국인의 생활과 산업구조를 크게 바꾸었다. 1920년 상업 라디오 방송이 시작되었고, 전기의 보급과 함께 세탁기·냉장고·진공청소기 같은 가전제품도 빠르게 미국 가정에 보급되기 시작했다.
새로운 산업이 등장하면서 제품 생산과 기업이익이 증가했다. 그리고 기업실적이 좋아지면서 이들 기업의 주식가격은 상승하기 시작했고, 미래 이익은 더욱 빠르게 증가할 것이라는 낙관적인 기대가 시장을 지배하면서 주가는 기업의 실제 이익보다 더 가파르게 상승하기 시작했다. 이런 과정이 지속되면서 위대한 기술혁명 속에 주식시장의 버블 또한 커지기 시작했다.
다우존스 지수는 1921년 8월 63에서 1929년 9월 381까지 약 6배 상승했다. 1920년대 사람들이 자동차와 전기의 미래를 잘못 본 것은 아니었다. 자동차 혁명도 전기 혁명도 실제였다. 그러나 기술혁명의 성공 속에서 주식시장에서는 버블이 자라고 있었다.
표 1. 1920년대 기술혁명과 2020년대 AI 혁명
| 구분 | 1920년대 미국 | 2020년대 AI 시대 |
| 핵심 기술 | 자동차·전기·전화·라디오·가전 | AI·GPU·데이터센터·AI 소프트웨어 |
| 대규모 투자 | 자동차 생산설비·전력망·통신·공장 | GPU·데이터센터·전력·네트워크 |
| 기업이익 | 신산업 기업들의 높은 이익 시현 | 초대형 기술기업 중심으로 이익 시현 |
| 낙관주의 | 새 기술이 미국의 미래를 바꾼다는 기대 | AI가 거의 모든 산업을 바꿀 것이라는 기대 |
| 버블 가능성 | 신용투자 등으로 주가 급등, 실제 버블 형성 | 현재 단정하기 어렵지만 향후 형성 가능 |
| 잠재적 위험 | 주가평가 수준(valuation) 상승·신용투자·Fed 금리인상 | 과잉투자·수익성 둔화·주가평가 수준(valuation) 상승·향후 Fed 정책금리 인상 |
2. 1929년: 높은 기업이익 하에서 주가가 먼저 무너졌다
1929년 주식시장이 고점에 도달할 무렵에도 미국 기업의 이익은 높은 수준에 있었다. 그러나 연준은 급등하는 주가와 주식시장 투기를 우려하기 시작했다.
1928년부터 연준은 국채를 매각하고 재할인율을 올리는 등 긴축정책을 강화했다. 뉴욕 연방준비은행의 재할인율은 1928년 1월 3.5%에서 1929년 1월 5%, 1929년 8월에는 6%까지 상승했다. 당시 인플레이션은 대체로 안정적이었기 때문에 주식시장 투기 억제가 긴축의 중요한 이유 가운데 하나였다.
연준이 수차례에 걸쳐 금리를 올리면서 주식시장은 이로 인한 기업들의 금융비용 상승과 미래이익 감소 위험을 주시하기 시작했다. 다우지수는 1929년 9월 3일 381.17로 최고점을 기록한 후 급격히 폭락하기 시작했다.
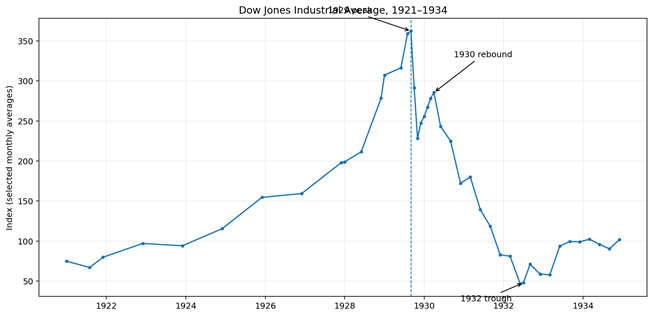
그림 1. 1921~1934년 Dow: 기술혁명, 버블, 1929년 폭락, 1930년 반등과 1932년 저점
3. 첫 폭락은 끝이 아니었다
1929년 9월 3일 381.17을 고점으로 다우존스지수는 1929년 11월 13일 198.6으로 47.9% 하락, 즉 거의 반 토막이 난 후 다시 강하게 반등하여 1930년 4월 17일 294.07로 하락 폭의 거의 절반을 회복하였다.
그러나 경기침체가 본격화되고 기업이익이 급격히 감소하기 시작했다. 1930년 말부터 은행위기가 시작되어 신용이 위축되었고 기업투자가 감소하고 실업이 증가하면서 소비 또한 감소하였다. 불황에 따른 디플레이션까지 겹치면서 경기는 악순환에 빠졌고 주식시장 또한 끝없는 하락을 지속했다. 1932년 7월 8일 다우존스지수는 41.22까지 떨어졌다. 1929년 고점 대비 약 89% 폭락이었다. 그리고 다우지수가 1929년 최고점을 다시 넘어선 것은 1954년 11월이었다. 약 25년 만이었다.
투자자에게 주식가격의 폭락률만큼 중요한 것은 회복기간이다.
4. 100년 뒤, 또 하나의 기술혁명: AI
2020년대 AI 혁명은 1920년대 기술혁명과 기술의 내용도 다르고 경제·금융 환경도 전혀 다르다. 그러나 주식투자의 관점에서는 중요한 공통점이 있다. 두 혁명 모두 세상을 획기적으로 전환시키는 기술혁명이며, 그 가능성을 현실로 만들기 위해 엄청난 투자가 시행되고 있다는 점이다.
그러나 현재 AI에 대한 막대한 투자를 곧바로 과잉투자라고 단정하기는 어렵다. 막대한 투자 주체인 Microsoft, Alphabet, Amazon, Meta 등을 비롯한 초대형 기업들은 기존 사업에서 막대한 이익과 현금흐름을 창출하고 있으며 AI에 대한 실제 수요도 빠르게 증가하고 있다. 따라서 AI 혁명과 이로 인한 현재의 주식시장 상승을 곧바로 1929년의 버블과 동일시하는 것은 적절하지 않다.
그러나 현재 버블이 아니라고 해서 앞으로 주식시장에 버블이 형성되지 않는다는 뜻은 아니다.
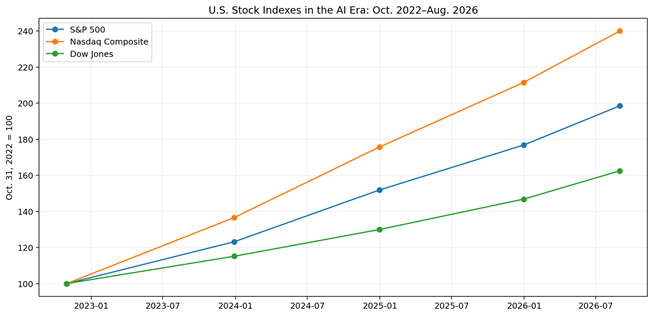
그림 2. 2022년 10월~2026년 8월 미국 주가지수: AI 혁명기의 주가 상승 (2022.10.31=100)
5. AI 산업 성장 가운데 버블은 만들어질 수 있다
이미 일부 기업들에서 AI 부문 수익이 발생하고 있으며, 앞으로 AI 혁명의 진전과 함께 AI 관련 기업들의 실제 이익이 크게 증가하기 시작하면 AI 산업 전체의 미래에 대한 낙관론이 확산되면서 많은 기업의 주가가 기업이익보다 훨씬 빠르게 상승하기 시작할 것이다. 주식시장에 버블이 형성되는 것이다.
AI 혁명 → 기업이익 증가 또는 미래이익 증가 기대 → 낙관주의 확대 → 주가 급등 → 주가수익비율(P/E, Price-to-Earnings Ratio) 급상승 → 버블 형성
현재가 1920년대와 동일하다는 뜻은 아니다. 그러나 AI 상승장의 현재 시점이 1920년대의 기술혁명 버블 단계와 어느 정도 차이가 있는지 비교해 볼 필요는 있다.
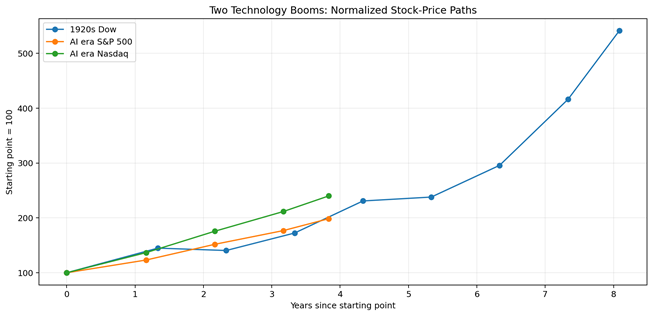
그림 3. 두 기술혁명기의 주가 상승 경로 비교: 시작점을 100으로 정규화
표 2. 두 시대의 주가·물가·금리·valuation 비교
| 지표 | 1920년대 기술혁명 | 2022.10~2026.8 AI 혁명 |
| 주가 출발점 | Dow 약 67 (1921.8 월평균) | S&P 3,871.98 / Nasdaq 10,988.15 / Dow 32,732.95 |
| 비교시점 | 1929.9 | 2026.8.31 |
| 주가 | Dow 약 362 월평균 / 9.3 종가 381.17 | S&P 7,686.14 / Nasdaq 26,370.89 / Dow 53,185.90 |
| 상승배수 | Dow 약 5.4~6배 | S&P 약 1.99배 / Nasdaq 약 2.40배 / Dow 약 1.62배 |
| 인플레이션 | 1929년 고점 무렵 거의 0% | 2022년 고인플레이션 이후 크게 둔화 |
| 금리 | NY Fed 재할인율 3.5% → 6% | 2022~23년 급격한 인상 이후 완화 국면 |
| 주가평가 수준(valuation) | 현대식 forward P/E 직접비교 곤란; CAPE 보조 | S&P trailing P/E 2022.10 약 20.4 → 2026년 약 26 수준 |
| 기업이익 | 1929년 고점 무렵까지 높은 수준 | 초대형 기술기업 중심으로 견조한 이익 |
| 투자 | 자동차·전력·통신·생산설비 | GPU·데이터센터·전력·네트워크 |
| 버블 판정 | 사후적으로 명백 | 2026년 8월 현재는 버블이라고 할 수 없음 |
6. AI 투자는 언제 과잉투자로 변할까
과잉투자의 징후는 아마도 투자는 계속 크게 증가하는데 그 투자에서 얻을 수 있는 추가 수익이 둔화되기 시작하는 데에서 나타날 것이다.
AI 서비스의 매출 증가가 예상보다 둔화되거나, AI 모델 간 경쟁으로 가격과 수익성이 낮아지거나, 데이터센터 이용률이 기대에 미치지 못할 수 있다. 새로운 GPU의 성능향상 속도가 너무 빨라 기존 설비의 경제적 가치가 예상보다 빨리 떨어질 가능성도 있다.
더 중요한 신호는 지금까지 공격적으로 투자해 온 초대형 기업들이 투자계획을 축소 내지 철회하는 경우이다. Microsoft, Alphabet, Amazon, Meta 가운데 한두 회사라도 추가적인 AI 투자에서 기대한 만큼의 수익을 얻기 어렵다고 판단하여 데이터센터나 GPU 투자계획을 크게 줄인다면 시장의 해석은 빠르게 달라질 수 있다.
어제까지 부족하다고 생각했던 AI 생산능력이 어느 순간 과잉설비로 보이기 시작할 수 있다. 그때 GPU·서버·광통신·데이터센터·전력설비 등 AI 투자 생태계 전체의 미래 매출과 이익 예상도 하향될 수 있다.
이러한 현상이 나타난다고 곧바로 버블이 붕괴하는 것은 아니다. 그러나 이미 주식시장에 상당한 버블이 형성되어 있다면 중대한 경고신호가 될 수 있다.
7. 버블 형성 후 수차례 금리가 인상된다면(또는 여러 차례 인상이 예견된다면)
앞으로 AI 혁명이 성공하면서 주식시장이 몇 년 더 상승한다고 가정해 보자. 기업이익도 증가하지만 미래 이익에 대한 기대는 더욱 빠르게 증가하고, 주가가 이익보다 훨씬 빠르게 오르면서 P/E가 계속 높아진다. AI에 대한 낙관주의는 극단으로 치닫는다.
그 과정에서 과잉투자나 투자수익률 둔화의 징후가 조금씩 나타나더라도 주가는 한동안 더 상승할 수 있다.
그리고 이미 주식시장에 상당한 버블이 형성된 상태에서 연준이 주식시장 버블을 우려해서든, 인플레이션 등 다른 이유에서든 여러 차례에 걸쳐 또는 단기간에 큰 폭으로 정책금리를 인상한다면 어느 순간 버블은 붕괴하기 시작할 것이다.
현재 연준의 정책금리는 향후 1~2년간 하향 또는 안정 추세를 유지하겠지만, 앞으로 미국의 만성적인 재정적자와 국가부채가 더욱 증가하고 이를 조달하기 위한 대규모 국채 발행과 통화량 증가 등으로 인플레이션이 다시 상승하는 상황도 생각할 수 있다. 이 경우 연준은 인플레이션을 억제하기 위해 금리를 여러 차례에 걸쳐 올릴 수 있다. 이때 AI 버블이 주식시장에 형성되어 있다면 버블이 붕괴하면서 주식시장은 큰 폭락을 맞을 가능성이 매우 높다.
8. AI 버블 붕괴는 어느 정도 클까
2007~2009년 금융위기 당시 S&P 500은 고점에서 저점까지 약 57% 하락했다. 그러나 당시의 핵심은 주식시장 자체의 거대한 주가평가 수준(valuation) 버블이라기보다 주택시장과 금융시스템의 붕괴였다.
AI 시대에는 다른 형태의 폭락이 가능하다. AI 혁명에 대한 낙관주의가 확산되어 주가가 수년 동안 기업이익보다 훨씬 빠르게 상승하고 P/E가 크게 높아진 뒤 버블이 붕괴한다면, 2008년과 같이 금융시스템 전체가 위기에 빠지지 않더라도, 주식시장 자체의 주가평가 수준 조정만으로도 금융위기 당시의 하락폭을 넘어설 가능성이 있다.
물론 1929년의 약 -89% 대폭락이나 닷컴버블 당시 Nasdaq의 약 -78% 폭락이 그대로 반복된다는 뜻은 아니다. 그러나 이미 큰 버블이 만들어진 뒤 미래이익 기대와 주가평가 수준이 동시에 무너진다면 50~60% 이상의 폭락도 배제할 수 없다.
9. 1929년이 AI 시대의 투자자에게 주는 질문
1929년 대공황의 역사를 보는 이유는 100년 전 미국 경제를 공부하기 위해서가 아니다. 앞으로 AI 시대의 주식시장에서 일어날 수 있는 일에 대비하기 위해서이다.
AI 산업의 성공 여부만 보는 것으로는 부족하다. AI의 성공에 대한 기대가 실제 기업이익보다 얼마나 빠르게 주가에 반영되고 있는가, 막대한 AI 투자가 실제로 그에 상응하는 수익을 만들어내고 있는가, 그리고 이미 버블이 형성된 상태에서 반복적인 금리인상이 시작되고 있는가를 함께 보아야 한다.
기술혁명의 성공과 주식투자의 성공은 같은 것이 아니다.
1929년 이후에도 자동차는 계속 달렸고 전력 사용은 계속 증가했다. 2000년 이후에도 인터넷은 세계를 바꾸었다. AI 역시 앞으로 세계를 획기적으로 바꿀 것이다.
그러나 아무리 위대한 기술혁명이라도 미래의 성공을 주식시장이 지나치게 비싼 가격으로 미리 사버린다면 주식시장에 버블은 형성되고, 그 버블은 어느 순간 무너진다.
자료: Federal Reserve 및 NBER의 1920~30년대 주가·금리 자료, U.S. Bureau of Labor Statistics의 CPI 자료, 현대 주가지수는 2026년 8월 말 종가 기준.
답글 남기기