은퇴 경제학자의 미국주식 분투기
앞 글의 OKLO, RDW, TEM은 유망한 성장 스토리를 갖고도 실제 안정적 이익이 확인되기 전에는 폭등과 폭락을 반복했습니다. 이번에는 PLTR, CVNA, BE를 봅니다. 세 기업도 상장 후 몇 배, 몇 십 배 오르는 대상승과 60~95%에 이르는 대폭락, 그리고 이어지는 여러 차례의 강한 등락을 경험했습니다. 그러나 마지막 대폭락 뒤 공통적으로 나타난 변화가 있습니다. ‘곧 흑자전환할 것‘이라는 확신이 커지기 시작한 시점부터 주가가 먼저 움직였고, 실제 흑자가 확인되고 그 흑자가 지속될 가능성이 높아지자 상승세가 더욱 강해졌습니다.
1. PLTR(Palantir)
Palantir는 2020년 9월 30일 Direct Listing 방식으로 뉴욕증권거래소에 상장했습니다. Direct Listing은 신주를 발행해 투자은행이 공모하는 전통적 IPO와 달리, 기존 주주가 보유한 주식을 거래소에서 직접 거래하도록 상장하는 방식입니다. Palantir는 거래 첫날 10달러에 거래를 시작했고, 2021년 1월 45달러까지 올랐지만 2022년 말 5.92달러까지 무너졌습니다. 그 사이 +71.7%, +80.4%의 반등이 있었지만 모두 다시 꺾였습니다. 전환점은 2022년 말입니다. 주가는 이미 최종 저점을 만들었고, 2022년 4분기에 Palantir가 사상 첫 GAAP 순이익 3,100만 달러를 기록했습니다. GAAP(Generally Accepted Accounting Principles)은 미국의 일반적으로 인정된 회계원칙으로, 회사가 임의로 일부 비용을 제외해 계산하는 조정이익이 아니라 공식 회계기준에 따른 이익을 뜻합니다. 그 뒤 매출 성장과 이익 증가가 계속되면서 2024년 10월 과거 45달러 고점을 돌파했고, 2025년 11월 207.52달러까지 상승했습니다. 2022년 말 저점 5.92달러에서 약 35배 상승한 것입니다. 즉 흑자전환은 5.92달러에서 207달러로 이어지는 장기 상승추세의 중요한 분기점이었습니다.
| 날짜 | 단계 | 가격 | 직전 대비 |
| 2020-09-30 | Direct Listing 기준가격 | $10.00 | — |
| 2020-10-06 | 상장 후 저점 | $8.90 | -11.0% |
| 2021-01-27 | 1차 대고점 | $45.00 | +405.6% |
| 2021-05-11 | 저점 | $17.06 | -62.1% |
| 2021-09-17 | 반등 고점 | $29.29 | +71.7% |
| 2022-05-12 | 재저점 | $6.44 | -78.0% |
| 2022-08-05 | 반등 고점 | $11.62 | +80.4% |
| 2022-12-27 | 최종 저점 | $5.92 | -49.1% |
| 2022 Q4 | 첫 GAAP 순이익 흑자 | — | — |
| 2023-06-30 | 6개월 후 | $15.33 | 159.0% |
| 2023-12-29 | 연말 | $17.17 | +12.0% |
| 2024-10-25 | 과거 $45 고점 돌파 | $45.07 | +162.5% |
| 2025-11-03 | 사상 고점 | $207.52 | +360.4% |
| 2026-08-31 | 8월 말 | $187.36 | -9.7% |
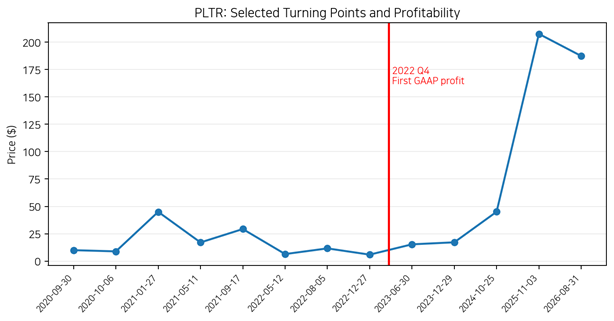
그림. PLTR 주요 변곡점과 첫 GAAP 흑자전환 시점
2. CVNA(Carvana)
Carvana는 더 극단적입니다. 2017년 상장 이후 1.63달러까지 45.7% 하락한 주가는 장밋빛 성장 전망 속에 4년여에 걸쳐 약 46배(+4,524%) 상승하여 2021년 8월 75.37달러까지 올라갔습니다. 이후 사업 실패와 과도한 부채에 대한 우려가 부각되며 2022년 12월 0.71달러까지 99%에 가까운 극단적인 붕괴를 경험했습니다. 일시적으로 2022년 6월 저점 3.96달러에서 8월 11.61달러까지 +193.2% 반등했지만 결국 다시 0.71달러까지 내려갔습니다. 이 반등은 결과적으로 전형적인 Dead Cat Bounce라고 볼 수 있습니다. 그런데 2023년 2분기부터 상황이 달라졌습니다. 1분기 실적 발표 때 회사는 2분기에 조정 EBITDA 흑자로 전환할 것이라고 예고했고, 실제 2023년 2분기 조정 EBITDA가 1억5,500만 달러로 흑자전환됬고, 조정EBITDA 이익률도 5.2%를 기록했습니다. 동시에 대당 총이익(GPU) 등 unit economics도 크게 개선되었습니다. EBITDA는 이자·세금·감가상각비를 차감하기 전 이익이며 조정EBITDA는 여기에 회사가 일회성 또는 비경상적이라고 판단한 항목을 추가로 조정한 수익성 지표입니다. unit economics는 자동차 한 대를 판매할 때 얼마의 매출과 이익을 남기는지처럼 ‘한 단위의 거래가 실제로 돈을 버는가’를 보는 개념입니다. Carvana는 차량 한 대당 총이익을 크게 높이고 비용을 줄이면서 사업모델 자체가 돈을 벌 수 있다는 사실을 보여주기 시작했습니다. 주가는 실제 흑자전환을 기다리지 않고 그 가능성이 확실해지기 시작한 2023년 상반기부터 먼저 상승했고, 이후 부채부담 축소와 이익 개선이 이어지면서 2025년에는 2022년 최종 저점 대비 100배 이상 상승하면서 과거 고점을 넘어섰습니다.
| 날짜 | 단계 | 분할조정 가격 | 직전 대비 |
| 2017-04-28 | IPO 가격 | $3.00 | — |
| 2017년 2Q | 상장 초기 저점 | $1.63 | -45.7% |
| 2021-08 | 1차 대고점 | $75.37 | +4,524% |
| 2022-06-13 | 저점 | $3.96 | -94.7% |
| 2022-08-16 | 반등 고점 | $11.61 | +193.2% |
| 2022-12-07 | 최종 저점 | $0.71 | -93.9% |
| 2023 Q2 | Adjusted EBITDA 흑자전환 | — | — |
| 2023-12-29 | 연말 | $10.59 | 1,391.5% |
| 2024-06-28 | 6개월 후 | $25.74 | +143.1% |
| 2024-12-31 | 연말 | $40.67 | +58.0% |
| 2025-07-31 | 과거 고점 돌파 | $82.67 | +103.3% |
| 2026-01-23 | 사상 고점 | $97.38 | +17.8% |
| 2026-08-31 | 8월 말 | $73.46 | -24.6% |
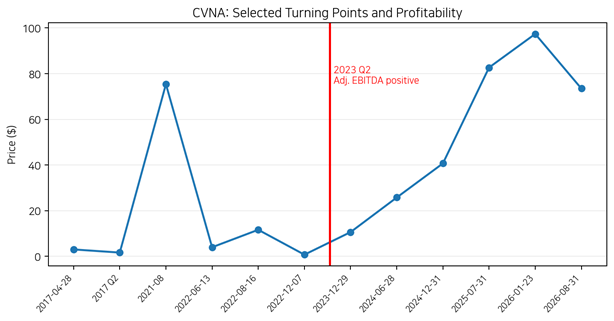
그림. CVNA 주요 변곡점과 Adjusted EBITDA 흑자전환 시점
3. BE(Bloom Energy)
Bloom Energy 또한 이 글의 논리를 가장 선명하게 보여주는 사례 중 하나입니다. 2018년 IPO 가격 15달러에서 2019년 2.67달러까지 82% 넘게 폭락했다가 2021년 42.65달러까지 약 16배 상승했습니다. 그러나 다시 장기 하락하면서 2023년 9.78달러, 2024년 가을에는 9달러 안팎까지 내려왔습니다. 중요한 것은 2024년 가을입니다. 2024년 3분기의 GAAP 영업손실은 아직 970만 달러였지만 전년 동기 1억370만 달러 손실에서 거의 손익분기점까지 개선됐습니다. 반면 Non-GAAP 영업이익은 이미 810만 달러 흑자였습니다. Non-GAAP은 GAAP 숫자에서 주식보상비용, 구조조정비용 등 회사가 경상적 영업성과를 판단할 때 제외할 필요가 있다고 보는 항목을 조정한 지표입니다. 따라서 GAAP보다 기업의 기초 영업흐름을 먼저 보여줄 수 있지만, 무엇을 제외하는지는 회사마다 다르므로 GAAP와 함께 볼 필요가 있습니다. 시장은 이때부터 ‘다음 단계는 본격적인 흑자전환‘이라는 가능성을 보기 시작했습니다. 그리고 11월 14일 AEP가 AI 데이터센터 등에 사용할 Bloom 연료전지를 최대 1GW 구매하는 계약을 발표하자 주가는 다음 날 약 50% 폭등했습니다. 10월 저점 9.02달러에서 11월 15일 21.14달러까지 불과 몇 주 만에 2배 이상 올랐습니다. 이것도 이미 대폭등입니다.
이후 2024년 4분기 실적에서 GAAP 영업이익 1억470만 달러, 보통주주 귀속 순이익 1억480만 달러가 실제로 확인됐습니다. 즉 주가는 흑자 발표를 기다린 뒤 출발한 것이 아니라, 손실이 급격히 줄고 대형 계약이 체결되면서 흑자전환이 거의 확실해지는 순간부터 먼저 폭발했습니다. 2025년에는 매출과 이익이 더 커지면서 주가가 147.86달러까지 올라갔고, 2026년 6월에는 345.85달러의 사상 최고 종가를 기록했습니다. 9달러에서 20달러, 30달러로 가는 초기 2~3배 상승을 지금의 수백 달러 가격 때문에 작게 볼 이유는 없습니다. 오히려 그 구간이 ‘적자기업이 흑자 성장기업으로 넘어갈 것’이라는 기대가 처음 주가에 반영된 핵심 구간이며, 이런 성장주에서 가장 매력적인 투자시점이 될 수 있습니다.
| 날짜 | 단계 | 가격 | 직전 대비 |
| 2018-07-25 | IPO 가격 | $15.00 | — |
| 2019-10-24 | 상장 후 최저점 | $2.67 | -82.2% |
| 2021-02-08 | 1차 대고점 | $42.65 | +1,497.8% |
| 2023-10-27 | 장기 재저점 | $9.78 | -77.1% |
| 2024-10 | 가을 저점 | $9.02 | -7.8% |
| 2024-11-15 | AEP 1GW 계약 직후 | $21.14 | +134.4% |
| 2024 Q4 | GAAP 영업·순이익 흑자 | — | — |
| 2024-12 | 연말 고점권 | $28.48 | +34.7% |
| 2025-04 | 조정 저점 | $15.15 | -46.8% |
| 2025-11-10 | 재차 대고점 | $147.86 | +875.9% |
| 2026-06-22 | 사상 최고 종가 | $345.85 | +133.9% |
| 2026-08-31 | 8월 말 | $206.30 | -40.3% |
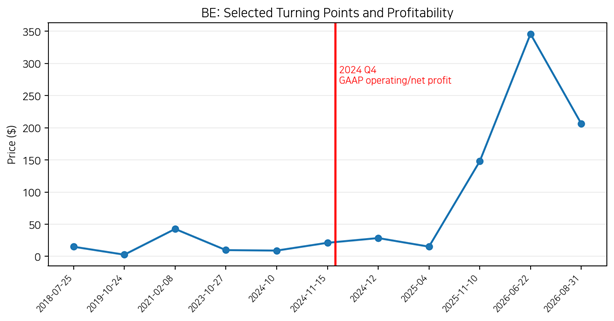
그림. BE 주요 변곡점과 2024년 Q4 GAAP 흑자전환 시점
4. 세 기업 공통점 — 주가는 흑자 직전부터 움직인다.
PLTR, CVNA, BE의 공통점은 ‘흑자전환 발표일’ 그 자체보다 그 직전부터 주가가 움직였다는 점입니다. 투자자는 다음 분기의 숫자를 기다렸다가 사는 것이 아니라, 적자 축소 속도, 매출 증가, 대형 계약, 비용절감, 부채 감소 등을 통해 가까운 시일 내 흑자전환 가능성이 매우 높아졌다고 판단하는 순간부터 매수하기 시작합니다. 따라서 성장 스토리가 확실한 성장주의 흑자전환 전후 주가는 대체로 다음과 같은 순서로 움직일 수 있습니다. 적자 지속 → 손실 급감 → 흑자전환 가시화 → 주가 선행 급등 → 실제 흑자 확인 → 매출·이익 성장 지속 → 주가의 추가적인 빠른 상승.
적자 성장주는 미래가 아무리 좋아 보여도 ‘끝내 돈을 못 벌 수도 있다’는 위험을 안고 있습니다. 그런데 매출이 계속 증가하는 가운데 손실이 빠르게 줄고, 다음 분기 또는 가까운 시기에 흑자로 돌아설 가능성이 높아지면 그 위험이 급격히 감소합니다. 투자자는 현재 한 분기의 작은 흑자가 아니라 그 뒤 몇 년 동안 커질 수 있는 이익을 미리 가격에 반영합니다. 그래서 이익이 0에서 1로 바뀌는 시기에 주가는 10%나 20%가 아니라 2배, 3배, 때로는 그 이상 상승할 수 있습니다. 이것은 회계상의 한 숫자 때문이 아니라 ‘고성장인데 돈도 벌기 시작한다‘는 조합이 확인되기 때문입니다.
5. Dead Cat Bounce와 새로운 상승을 어떻게 구분할 것인가
이 둘은 반등률만으로는 구분할 수 없습니다. CVNA는 +193.2% 반등 뒤 다시 93.9% 폭락했고, PLTR도 +80.4% 반등 뒤 다시 최종 저점을 만들었습니다. 반면 마지막 저점 이후에는 달라졌습니다. PLTR은 공식 회계기준인 GAAP 순이익이 실제 흑자로 전환됐고, CVNA는 Adjusted EBITDA가 플러스로 전환되면서 한 대를 팔 때의 수익성, 즉 unit economics가 크게 개선됐습니다. BE는 GAAP 영업손실이 거의 사라지고 Non-GAAP 영업이익이 먼저 흑자로 돌아선 뒤 대형 AI 데이터센터 전력 계약과 실제 GAAP 흑자가 이어졌습니다. 즉 새로운 상승이 되려면 단순한 주가 반등 외에 ‘가까운 시일 내 흑자전환을 확신하게 만드는 펀더멘털 변화‘가 반드시 수반되어야 합니다.
6. 투자자에게 주는 시사점
글 9와 글 10을 함께 보면 스토리가 있는 성장주 투자의 가장 어려운 구간과 가장 매력적인 구간이 동시에 보입니다. 흑자전환 전에는 미래 스토리만으로도 10배, 20배 상승할 수 있지만 다시 70~90% 무너질 수도 있습니다. 그러나 고성장이 유지되는 가운데 손실이 빠르게 축소되고 흑자전환 시점이 눈앞에 보이기 시작하면 상황이 달라집니다. 주가는 실제 흑자 발표보다 먼저 움직일 가능성이 높기 때문에, 투자자가 가장 주목해야 할 것은 ‘현재 흑자가 나는가’만이 아니라 ‘다음 몇 분기 안에 흑자가 날 것이 거의 확실해지고 있는가’입니다. PLTR, CVNA, BE 세 기업은 이 신호가 나타난 뒤 주가가 어떻게 달라질 수 있는지를 보여줍니다.
답글 남기기