은퇴 경제학자의 미국주식 분투기
중간선거 해 10월부터 다음 해 여름까지의 미국 증시
1986~2025년 S&P 500·Nasdaq·Nasdaq-100을 같은 기간으로 비교한다
미국 주식시장에는 오래전부터 ‘중간선거 이후 주가가 강하다’는 경험칙이 있다. 이것이 최근 몇 차례의 우연인지, 아니면 더 오래된 현상인지부터 확인해볼 필요가 있다.
U.S. Bank Asset Management Group은 1900년 이후 31번의 중간선거를 분석했다. 1900~1928년에는 Dow Jones Industrial Average, 1929년 이후에는 S&P 500을 사용했는데, 중간선거 전 12개월 평균수익률은 +2.9%였던 반면 선거 후 12개월은 +12.4%였다. 1980년 이후만 보면 선거 후 평균은 +17.5%로 더 높았다. 즉 약 125년에 걸친 자료에서도 중간선거 이후 강세라는 큰 방향은 확인된다.
다만 이 통계만으로 ‘중간선거가 주가를 올린다’고 말할 수는 없다. U.S. Bank의 통계적 검정에서도 중간선거 전후의 수익률 차이가 통계적으로 유의하다고 확인되지는 않았다. 따라서 여기서는 원인을 단정하기보다, 실제 월별 수익률이 어떻게 달랐는지를 먼저 살펴본다.
1. 비교 기준: 1986~2025년으로 통일
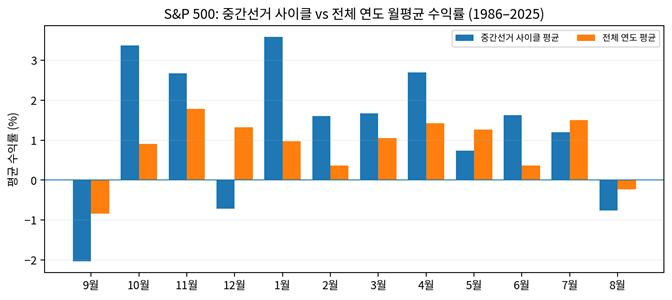
세 지수를 공정하게 비교하기 위해 공통으로 사용할 수 있는 1986~2025년을 기준으로 잡았다. 이 기간의 중간선거는 1986·1990·1994·1998·2002·2006·2010·2014·2018·2022년, 모두 10번이다. 중간선거 해 9월부터 다음 해 8월까지의 월별 수익률 평균을 같은 기간 전체 연도의 월평균 수익률과 비교했다.
S&P 500: 중간선거 사이클과 전체 연도 월평균 수익률
| 구분 | 9월 | 10월 | 11월 | 12월 | 1월 | 2월 | 3월 | 4월 | 5월 | 6월 | 7월 | 8월 |
| 중간선거 | -2.03% | +3.37% | +2.68% | -0.72% | +3.59% | +1.60% | +1.67% | +2.70% | +0.74% | +1.63% | +1.20% | -0.76% |
| 전체 연도 | -0.84% | +0.91% | +1.79% | +1.32% | +0.97% | +0.37% | +1.05% | +1.43% | +1.27% | +0.36% | +1.50% | -0.23% |
Nasdaq Composite: 중간선거 사이클과 전체 연도 월평균 수익률
| 구분 | 9월 | 10월 | 11월 | 12월 | 1월 | 2월 | 3월 | 4월 | 5월 | 6월 | 7월 | 8월 |
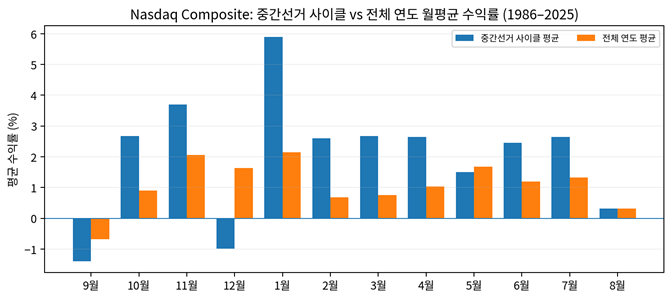
| 중간선거 | -1.39% | +2.68% | +3.70% | -0.98% | +5.89% | +2.60% | +2.67% | +2.65% | +1.50% | +2.45% | +2.64% | +0.32% |
| 전체 연도 | -0.68% | +0.90% | +2.06% | +1.64% | +2.15% | +0.68% | +0.75% | +1.03% | +1.68% | +1.19% | +1.32% | +0.31% |
Nasdaq-100: 중간선거 사이클과 전체 연도 월평균 수익률
| 구분 | 9월 | 10월 | 11월 | 12월 | 1월 | 2월 | 3월 | 4월 | 5월 | 6월 | 7월 | 8월 |
| 중간선거 | -0.66% | +3.95% | +4.86% | -1.17% | +7.24% | +2.77% | +3.26% | +2.99% | +2.12% | +2.17% | +3.38% | +1.15% |
| 전체 연도 | -0.52% | +1.70% | +2.37% | +1.61% | +2.53% | +0.59% | +0.93% | +1.54% | +2.19% | +0.81% | +1.73% | +0.53% |
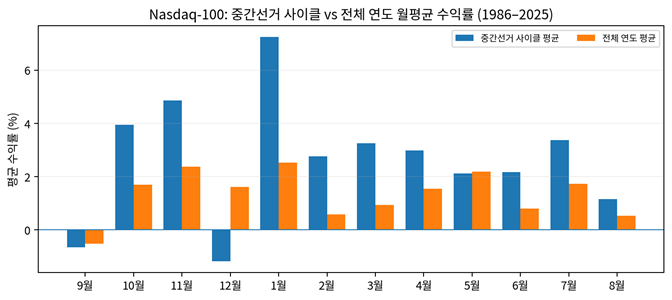
세 지수에서 공통적으로 보이는 것은 9월의 약세와 10월 이후의 반전이다. 특히 중간선거 사이클의 10월 평균은 S&P 500 +3.37%, Nasdaq +2.68%, Nasdaq-100 +3.95%로 같은 기간 전체 연도 평균보다 훨씬 높았다. 다음 해 1월도 각각 +3.59%, +5.89%, +7.24%로 매우 강했다.
Nasdaq-100은 이 차이가 가장 크다. 10월부터 다음 해 7월까지 거의 모든 달에서 중간선거 사이클 평균이 전체 연도 평균을 훨씬 웃돈다.
2. 10월에 들어가면 다음 해 언제까지 강했나?
이번에는 월평균 수익률을 단순히 더하지 않고, 각 월의 평균수익률을 복리로 연결했다. 즉 실제 10개 중간선거의 10개월 누적수익률을 평균한 것이 아니라, 중간선거 사이클의 월별 평균수익률을 10월부터 순서대로 복리 연결한 값이다. 10월 초에 투자했다고 가정하고 다음 해 4월·5월·6월·7월 말까지 계산했다.
| 지수 / 투자기간 | 중간선거 평균 | 전체 연도 평균 | 중간선거/전체 |
| S&P 500 10월→4월 말 | +15.8% | +8.1% | 1.95배 |
| S&P 500 10월→5월 말 | +16.7% | +9.5% | 1.76배 |
| S&P 500 10월→6월 말 | +18.6% | +9.9% | 1.88배 |
| S&P 500 10월→7월 말 | +20.0% | +11.5% | 1.74배 |
| Nasdaq Composite 10월→4월 말 | +20.7% | +9.6% | 2.17배 |
| Nasdaq Composite 10월→5월 말 | +22.5% | +11.4% | 1.97배 |
| Nasdaq Composite 10월→6월 말 | +25.5% | +12.7% | 2.01배 |
| Nasdaq Composite 10월→7월 말 | +28.9% | +14.2% | 2.03배 |
| Nasdaq-100 10월→4월 말 | +26.3% | +11.8% | 2.22배 |
| Nasdaq-100 10월→5월 말 | +28.9% | +14.3% | 2.03배 |
| Nasdaq-100 10월→6월 말 | +31.7% | +15.2% | 2.09배 |
| Nasdaq-100 10월→7월 말 | +36.2% | +17.2% | 2.11배 |
결과는 상당히 강하다. 10월부터 다음 해 7월 말까지의 누적수익률은 S&P 500이 중간선거 사이클 +20.0% 대 전체 연도 +11.5%, Nasdaq은 +28.9% 대 +14.2%, Nasdaq-100은 +36.2% 대 +17.2%였다. 세 지수 모두 중간선거 사이클이 대략 평소의 두 배에 가까웠다.
특히 Nasdaq과 Nasdaq-100은 7월까지 수익률 격차가 계속 확대됐다. 따라서 중간선거 사이클만 놓고 보면 “11월에 들어가 다음 해 4월까지”라는 일반적으로 거론되는 계절성보다 훨씬 강하고 긴 상승 구간이 나타났다.
3. 이상한 12월: 왜 중간선거 평균만 마이너스인가?
한 가지 예외가 있다. 전체 1986~2025년의 12월 평균 수익률은 S&P 500 +1.32%, Nasdaq +1.64%, Nasdaq-100 +1.61%로 모두 플러스다. 그런데 중간선거 10개 사이클만 떼어내면 12월 평균 수익률은 각각 -0.72%, -0.98%, -1.17%로 오히려 마이너스다.
이것을 ‘중간선거 뒤 12월은 약하다’고 해석하기에는 전체 표본 10개 해 가운데 3개 해가 너무 특이했다.
| 연도 | S&P 500 수익률 | Nasdaq 수익률 | Nasdaq-100 수익률 | 당시의 특별한 충격 |
| 2002.12 | 약 -6.0% | 약 -9.7% | 약 -10.0% | IT버블 후유증·기업이익 우려와 이라크전쟁 위험 고조 |
| 2018.12 | 약 -9.2% | 약 -9.5% | 약 -8.9% | 미·중 무역분쟁 악화, Fed 긴축, 경기둔화 우려 |
| 2022.12 | 약 -5.9% | 약 -8.7% | 약 -9.1% | 고인플레이션 이후 Fed의 공격적 긴축과 고금리 지속 우려 |
2002년 12월에는 이라크의 무기사찰·무기신고 문제를 둘러싸고 미국과의 충돌 가능성이 커지면서 전쟁 우려가 시장을 압박했다. 당시 보도에서도 이라크 전쟁 우려와 기업이익 부진이 동시에 주가를 눌렀다고 분석했다.
2018년 12월은 미·중 무역분쟁이 계속되는 가운데 Fed의 금리 인상과 긴축 지속 우려, 경기둔화 우려가 겹친 급락장이었다.
2022년 12월 역시 높은 인플레이션을 잡기 위한 Fed의 공격적 긴축과 고금리 장기화 우려가 이어진 시기였다. 즉 이 세 번의 12월 급락이 10개 중간선거 사이클의 12월 평균을 아래로 끌어내렸다고 볼 수 있다.
따라서 12월의 마이너스 평균은 중간선거라는 정치 일정 자체의 효과라기 보다 몇 차례의 큰 경제·지정학적 충격이 12월에 겹친 표본 효과로 보는 편이 더 자연스럽다.
4. 왜 중간선거 이후 주가는 강했을까?
가장 흔한 설명은 ‘정책 불확실성의 감소’다. 선거 전에는 세금, 규제, 정부지출, 무역정책 등 앞으로 무엇이 바뀔지 알기 어렵다. 그러나 선거 결과가 나오면 어느 정책이 가능하고 어느 정책이 어려운지가 전보다 분명해진다. 시장은 좋은 정책만 좋아하는 것이 아니라, 나쁜 경우라도 예측 가능한 환경을 불확실한 환경보다 선호할 수 있다.
Fidelity는 1938년 이후 중간선거 뒤 12개월에 S&P 500이 95%의 경우 상승했고, 중간선거가 있는 대통령 임기 2년차의 평균수익률 약 5%가 그 다음 12개월에는 약 14%로 높아졌다고 설명한다. 동시에 이 현상은 어느 정당이 승리했는지 보다 선거를 앞두고 높아졌던 정책 불확실성이 선거 뒤 낮아지는 현상과 더 관련이 있다고 본다.
그렇다면 ‘중간선거에서 대통령 소속 정당이 의석을 잃고, 분점정부가 되어 큰 법안이 통과하기 어려워지기 때문에 주가가 오른다’는 설명은 어떨까? 그럴듯하지만 역사적 증거는 단순하지 않다. Fidelity는 분점정부가 대규모 정책 변화 가능성을 낮춰 기업과 투자자가 정책환경을 평가하기 쉽게 만들 수 있다고 설명한다. 그러나 BlackRock의 장기 자료에서는 오히려 분점 의회 시기의 Dow 중간값 수익률이 단일정당 지배 시기보다 낮았다. 따라서 ‘gridlock=주가 상승’이라는 공식만으로 중간선거 이후 강세를 설명하기는 어렵다.
따라서 나는 원인을 하나로 단정하기보다 다음과 같이 보는 편이 타당하다고 생각한다. 중간선거 전까지 누적됐던 정치·정책 불확실성이 선거가 가까워지고 결과가 확정되면서 줄어들고, 동시에 중간선거 해에는 선거 전까지 이미 상당한 조정을 받은 경우가 많아 낮아진 주가에서 반등이 시작된다. 여기에 당시의 금리·경기·기업이익이 결합하면서 선거 이후 강세가 나타났을 가능성이 크다.
5. 결론: 중간선거 해에는 10월부터 다음 해 여름까지가 특히 강했다
1986~2025년이라는 동일한 기간으로 S&P 500, Nasdaq Composite, Nasdaq-100을 비교하면 결론은 매우 선명하다.
중간선거 해 9월은 약했다. 그러나 10월부터 수익률이 크게 높아졌고, 그 강세는 다음 해 상반기를 넘어 7월까지 이어졌다. 10월부터 다음 해 7월까지의 누적수익률은 세 지수 모두 중간선거 해가 전체 연도 평균의 대략 두 배에 달했다.
S&P 500 +20.0% 대 +11.5%, Nasdaq +28.9% 대 +14.2%, Nasdaq-100 +36.2% 대 +17.2%다.
다만 이것은 과거 평균이지 법칙은 아니다. 경기침체, 버블 붕괴, 지정학적 위험, 무역분쟁, 연준의 공격적인 금리정책 등 더 큰 변수들이 계절성과 선거 사이클을 언제든 압도할 수 있다.
그럼에도 약 40년의 세 지수 공통 비교뿐 아니라 1900년 이후 31번의 미국 중간선거를 살펴본 더 긴 자료에서도 ‘중간선거 전보다 이후의 평균수익률이 높았다’는 큰 패턴은 남아 있다. 중간선거 효과를 맹신할 이유는 없지만, 무시하기에도 꽤 오랫동안 반복된 현상이다.
자료 및 계산 기준
• 월별 수익률: 1986~2025년 가격지수 기준. 중간선거 사이클은 1986~2022년 10회.
• 누적수익률: 실제 각 중간선거별 장기 보유수익률의 평균이 아니라, 각 월의 평균수익률을 10월부터 해당 월까지 복리로 연결해 계산.
• 장기 중간선거 자료: U.S. Bank Asset Management Group Research/Bloomberg(1900~2025), Fidelity/Haver Analytics, BlackRock/Bloomberg.
• 과거 수익률은 미래 수익률을 보장하지 않는다.
답글 남기기