은퇴 경제학자의 미국주식 분투기
앞 글에서는 2023년 상반기 한국 2차전지 주식의 지속적인 상승과 7월 26일 하루의 급등·급락, 그리고 그 뒤 수 년 간의 장기 하락 과정에서 나타난 Dead Cat Bounce를 살펴보았습니다. 그렇다면 하루에 시장 전체가 무너졌던 미국의 1987년 10월 19일 블랙먼데이에서는 어땠을까요?
블랙먼데이 직후에도 강한 반등이 나타났습니다. 그러나 곧 다시 무너졌고, 다시 반등한 뒤 1987년12월 초에는 저점을 또 시험했습니다. 짧은 기간만 보면 Dead Cat Bounce라는 표현이 꽤 잘 어울립니다. 그러나 이번에는 2000년 IT버블 이나 2008년 금융위기, 그리고 한국의 2차전지 주식처럼 수년간 하락하지는 않았습니다. 몇 달 뒤 시장의 성격 자체가 바뀌었고, 1989년 1월에는 Nasdaq Composite, Nasdaq-100, S&P 500, Dow 네 지수 모두 1987년 가을의 공포에서 상당히 벗어나 있었습니다.
1. 블랙먼데이는 맑은 하늘에서 갑자기 떨어진 벼락만은 아니었다
1987년 미국 주식시장은 연초부터 매우 강했습니다. S&P 500은 1987년 1월 2일 246.45에서 8월 25일 336.77까지 36.6% 상승했고, Dow는 41.3%, Nasdaq Composite는 28.8%, Nasdaq-100은 47.5% 상승했습니다.
그러나 여름 고점 이후 분위기가 달라졌습니다. 1985년 9월 플라자합의 이후 진행된 달러 약세가 시차를 두고 수입물가 상승 압력으로 이어졌고, 1986년 말 OPEC의 감산 합의 이후 유가가 반등하면서 물가상승률도 빠르게 높아졌습니다. 미국 대표적 인플레이션 지표인 소비자물가 상승률은 1987년 1월 1.5%에서 8월 4.3%로 뛰었습니다. 연준은 이미 봄부터 시장운영을 긴축적으로 바꾸었고, 9월에는 재할인율을 5.5%에서 6.0%로 인상했습니다. 이런 금리상승과 함께 8월 하순 이후 주가가 하락하기 시작했고, 블랙먼데이 직전 거래일인 10월 16일 금요일에도 Dow가 4.6% 하락하는 등 대폭락의 전조가 나타났습니다. 그리고 10월 19일 월요일, Dow는 하루에 22.6%, S&P 500은 20.5% 폭락했습니다.
2. 네 지수는 어떻게 움직였나
아래 표는 Dow, S&P 500, Nasdaq Composite, Nasdaq-100지수의 움직임입니다. 괄호 안 수익률은 바로 앞 관측시점 대비 변화율입니다.
| 날짜 / 의미 | Dow | S&P 500 | Nasdaq | Nasdaq-100 |
| 1987.01.02 연초 | 1,927.31 | 246.45 | 353.26 | 142.86 |
| 8.25 여름 고점 | 2,722.42 (+41.3%) | 336.77 (+36.6%) | 455.10 (+28.8%) | 210.72 (+47.5%) |
| 9.18 블랙먼데이 약 1개월 전 | 2,524.64 (-7.3%) | 314.86 (-6.5%) | 440.86 (-3.1%) | 201.68 (-4.3%) |
| 10.16 직전 거래일 | 2,246.74 (-11.0%) | 282.70 (-10.2%) | 406.33 (-7.8%) | 183.28 (-9.1%) |
| 1987.10.19 Black Monday | 1,738.74 (-22.6%) | 224.84 (-20.5%) | 360.21 (-11.4%) | 155.65 (-15.1%) |
| 10.20 추가 충격 | 1,841.01 (+5.9%) | 236.83 (+5.3%) | 327.79 (-9.0%) | 143.96 (-7.5%) |
| 10.21 1차 급반등 | 2,027.85 (+10.1%) | 258.38 (+9.1%) | 351.86 (+7.3%) | 158.78 (+10.3%) |
| 10.26 새 저점 | 1,793.93 (-11.5%) | 227.67 (-11.9%) | 298.90 (-15.1%) | 128.43 (-19.1%) |
| 11.05 2차 반등 | 1,985.41 (+10.7%) | 254.48 (+11.8%) | 326.18 (+9.1%) | 153.03 (+19.2%) |
| 12.04 저점 재시험 | 1,766.74 (-11.0%) | 223.92 (-12.0%) | 292.92 (-10.2%) | 130.44 (-14.8%) |
| 1988.01.07 회복 진행 | 2,051.89 (+16.1%) | 261.07 (+16.6%) | 349.66 (+19.4%) | 168.70 (+29.3%) |
| 1989.01.31 | 2,342.32 (+14.2%) | 297.47 (+13.9%) | 401.30 (+14.8%) | 186.47 (+10.5%) |
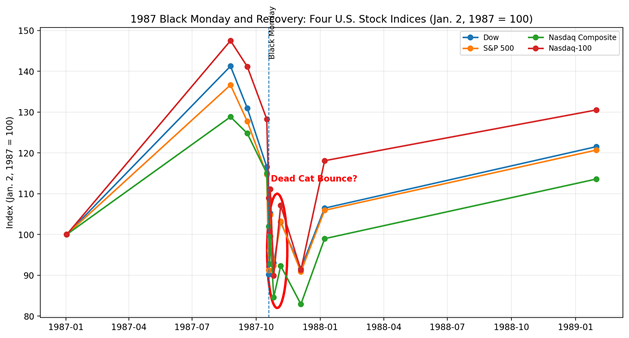
그림 1. 1987년 1월 2일=100으로 본 네 지수의 블랙먼데이와 회복
빨간 원은 폭락 직후 나타났다가 다시 무너진 단기 반등 구간이다. 사후적으로 보면 Dead Cat Bounce와 매우 비슷하다.
3. 첫 반등은 Dead Cat Bounce로 불러도 될까?
Nasdaq과 Nasdaq-100은 블랙먼데이 다음 날인 10월 20일에도 각각 9.0%, 7.5% 더 하락했습니다. 그리고 다음날인 10월 21일에는 Dow +10.1%, S&P 500 +9.1%, Nasdaq Composite +7.3%, Nasdaq-100 +10.3%의 강한 반등이 나왔습니다.
그러나 불과 3거래일 뒤인 10월 26일 시장은 다시 무너졌습니다. 10월 21일 대비 Dow -11.5%, S&P 500 -11.9%, Nasdaq -15.1%, Nasdaq-100 -19.1%였습니다. 결과를 알고 난 뒤 보면 첫 반등은 Dead Cat Bounce라고 부르기에 충분해 보입니다.
10월 26일 이후에도 반등이 나타났지만 12월 4일 S&P 500은 223.92까지 내려가 블랙먼데이 종가 224.84보다도 더 낮아졌습니다. Nasdaq Composite와 Nasdaq-100도 다시 저점 부근을 시험했습니다. 따라서 1987년 가을의 실제 경로는 단순한 V자 반등이 아니라 폭락 → 급반등 → 재폭락 → 재반등 → 저점 재시험이었습니다.
4. 주가는 비쌌는가? — P/E와 Forward P/E
블랙먼데이를 이해하려면 주가 수준뿐 아니라 당시 주가가 기업이익에 비해 얼마나 비쌌는지도 볼 필요가 있습니다.
| 시점 | Trailing P/E | Forward P/E |
| 1987.1 | 18.01 | 12.89 |
| 1987.8 | 21.42 | 14.81 |
| 1987.9 | 20.09 | 13.84 |
| 1987.10 | 17.08 | 13.21 |
| 1987.11 | 14.45 | 10.50 |
| 1987.12 | 13.77 | 10.54 |
| 1988.1 | 14.02 | 10.33 |
| 1989.1 | 11.82 | 10.06 |
자료: Trailing P/E는 역사적 S&P 500 월별 가격·이익 자료. Forward P/E는 Federal Reserve가 공개한 S&P 500 기업의 월별 forward P/E 시계열.
Trailing P/E는 아주 쉽게 말하면 ‘이미 벌어 놓은 이익’을 기준으로 주가가 몇 배인가를 보는 숫자입니다. 예를 들어 P/E가 20배라면 최근 실제 이익 1달러에 대해 주식시장이 20달러의 가격을 붙이고 있다는 뜻입니다.
한편 Forward P/E는 ‘앞으로 벌 것으로 예상되는 이익’을 기준으로 계산합니다. 주가는 오늘의 기업이익보다 미래의 기업이익을 보고 움직이기 때문에, 시장 참가자가 당시 기업의 미래를 어떻게 전망하고 있는가를 보는 데 유용합니다.
1987년 1월 S&P 500의 trailing P/E는 18.01배였지만 8월에는 21.42배까지 올라갔습니다. Forward P/E도 12.89배에서 14.81배로 상승했습니다. 즉 1987년 여름까지의 상승에는 기업이익 증가뿐 아니라 투자자들이 같은 이익에 더 높은 가격을 지불하는 valuation expansion도 있었습니다.
그런데 폭락 뒤 11월에는 trailing P/E 14.45배, forward P/E 10.50배까지 떨어졌습니다. 가격이 급락하면서 불과 몇 달 전의 valuation 부담이 상당 부분 사라진 것입니다. 1989년 1월에는 trailing P/E 11.82배, forward P/E 10.06배였습니다. 그 사이 주가는 회복했음에도 기업이익이 더 크게 증가하여 P/E가 1987년보다 오히려 크게 낮아졌다는 점이 흥미롭습니다.
5. 왜 이번 폭락은 수년짜리 버블 붕괴로 발전하지 않았나
첫째, 폭락의 크기는 엄청났지만 하루 사이에 미국 경제의 기초여건이 20% 이상 악화된 것은 아니었습니다. 문제는 1980년대 초 새롭게 도입되어 빠르게 확산된 Portfolio insurance와 program trading 같은 당시의 신금융기법과 시장구조가 하락을 증폭시켰다는 점입니다. Portfolio insurance는 주가가 하락할수록 주가지수 선물 등을 더 매도하여 주식의 위험노출을 자동으로 줄이는 동적 헤지 전략입니다. 평상시에는 손실을 제한하는 보험처럼 작동하지만, 시장 전체가 동시에 하락할 때 많은 기관이 같은 방향으로 선물을 매도하면 가격하락 → 추가 매도 → 추가 하락 → 또 추가 매도라는 자기증폭 과정이 나타날 수 있습니다. Program trading은 컴퓨터가 미리 정한 조건에 따라 여러 종목과 주가지수 선물 등을 묶어서 대량으로 동시에 사고파는 거래입니다. 이들 신금융기법이 블랙먼데이의 최초 원인이었다기보다, 현물·선물시장의 연결을 통해 이미 시작된 하락의 속도와 규모를 크게 증폭시킨 것입니다.
둘째, 연준의 대응이 매우 빨랐습니다. 10월 20일 연준은 금융·경제 시스템을 지원하기 위한 유동성 공급원 역할을 할 준비가 되어 있다고 즉시 발표했습니다. 실제로 연준은 국채를 매입하는 공개시장조작으로 비차입 준비금을 늘렸고, 은행들에게는 필요하면 할인창구를 이용할 수 있다는 점을 분명히 했습니다. 또한 은행들이 증권회사에 신용을 계속 공급하도록 유도했고, 뉴욕의 10대 은행은 그 주 증권회사에 대한 대출을 거의 두 배로 늘렸습니다.
셋째, 금리가 즉시 크게 떨어졌습니다. 당시 연준은 공개시장조작으로 준비금을 적극 공급해 단기금리를 낮추는 방식으로 대응했습니다. 오늘날처럼 FOMC가 회의 직후 명시적인 정책금리 목표의 인하폭을 발표하는 체계와는 달랐지만, 유동성 공급을 통해 단기 시장금리를 빠르게 끌어내렸다는 점에서 통화정책은 즉각 완화 방향으로 전환되었습니다. Minneapolis Fed의 당시 연차보고서는 10월 13일부터 10월 30일까지 federal funds rate가 1.79%포인트 하락했다고 기록합니다. 주간 평균 effective federal funds rate도 10월 14일 7.59%에서 10월 28일 7.03%로 내려왔습니다. 3개월 Treasury bill 금리는 10월 13일 6.74%에서 10월 30일 5.27%로 하락했고, 30년 국채금리도 9.92%에서 9.03%로 떨어졌습니다. 즉 연준은 유동성 공급과 이를 통한 시장금리 하락으로 금융시장 충격이 신용경색과 경기침체로 번지는 경로를 빠르게 차단했습니다.
6. 1987년 12월 저점 이후에는 무엇이 달라졌나
1987년 12월 4일 이후 반등은 앞의 두 반등과 달랐습니다. 1988년 1월 7일까지 S&P 500은 16.6%, Dow는 16.1%, Nasdaq Composite는 19.4%, Nasdaq-100은 29.3% 상승했습니다. 그 뒤에도 변동은 있었지만 1987년 가을처럼 계속 더 낮은 저점을 만드는 장기 붕괴로는 이어지지 않았습니다.
그리고 약 1년 뒤인 1989년 1월 31일에는 Dow 2,342.32, S&P 500 297.47, Nasdaq Composite 401.30, Nasdaq-100 186.47을 기록하여 시장 전체가 이미 회복국면에 들어섰다는 사실이 분명해졌습니다.
따라서 Dead Cat Bounce와 진짜 상승전환을 반등의 크기만으로 구분하기는 어렵습니다. 1987년10월 21일 반등도 컸고 11월 초 반등도 컸지만 다시 무너졌습니다. 반면 1987년12월 이후에는 금리, 유동성, 금융시스템, 기업이익이라는 근본적인 경제 배경이 달라졌습니다. 결국 반등의 크기보다 중요한 것은 그 반등을 둘러싼 경제적 환경이었습니다.
7. 투자자에게 남는 교훈
1987년 블랙먼데이는 Dead Cat Bounce라는 개념을 조금 더 재미있게 만들어 줍니다. 폭락 직후 고양이는 매우 빠르게 몇 번 튀어 올랐고 다시 떨어졌습니다. 그런데 이번에는 영원히 죽은 고양이가 아니었습니다.
1987년 여름에는 주가와 valuation이 함께 빠르게 상승했고 금리도 올라가고 있었습니다. 블랙먼데이가 valuation을 순식간에 압축했고, 이 시기 연준은 즉시 유동성을 공급했으며 금리는 급락했습니다. 이후 경기와 기업이익이 무너지지 않자 몇 차례의 짧은 실패한 반등을 거친 뒤 시장은 새로운 상승추세로 넘어갈 수 있었습니다.
따라서 폭락 뒤 강한 반등이 나타났다는 사실만으로 ‘Dead Cat Bounce다’ 또는 ‘새로운 상승장이다’라고 단정할 수는 없습니다. 고양이가 얼마나 높이 튀었는지만 볼 것이 아니라, 왜 떨어졌는지 그리고 떨어진 뒤 무엇이 바뀌었는지를 함께 봐야 합니다.
1987년의 고양이는 처음에는 죽은 줄 알았습니다. 두어 번 튀었다가 다시 떨어졌으니까요. 그런데 불과 몇 달 지나고 보니 고양이는 죽지 않고 건강하게 살아 있었습니다. 여기서 저자의 투자원칙도 다시 확인됩니다. 버블 붕괴나 한국 2차전지 급락 때와 마찬가지로, 주가가 처음 비정상적으로 무너지는 날에는 일단 매도해 살아남고 이후 상황을 다시 판단하는 편이 낫다는 것입니다. 블랙먼데이처럼 결국 시장이 회복한 경우에도 재매수하는 데는 몇 초면 됩니다. 반면 첫 폭락을 ‘곧 돌아오겠지’라고 버티다가 그것이 1929년, 2000년, 2008년과 같은 장기 붕괴로 이어지면 손실은 회복하기 힘들 만큼 커질 수 있습니다. 따라서 정확한 바닥을 맞히려 하기보다, 비정상적 폭락이 시작되었을 때 먼저 위험을 줄이고 경제·금리·유동성 환경이 안정된 뒤 재진입하는 전략이 더 합리적일 수 있습니다.
자료
Nasdaq/FRED: Nasdaq Composite 및 Nasdaq-100 일별 자료. Federal Reserve 및 Federal Reserve History: S&P 500 forward P/E 장기 월별 시계열, 1987년 블랙먼데이의 원인과 연준 대응. Federal Reserve Bank of Minneapolis: 1987년 폭락 이후 공개시장조작, 유동성 공급 및 단기·장기금리 변화. S&P 500 trailing P/E는 역사적 월별 가격·이익 시계열을 이용한 자료.
답글 남기기