은퇴경제학자의 미국 주식 분투기
Dead Cat Bounce(데드 캣 바운스)는 주가나 주가지수가 큰 폭으로 하락하는 장기 하락 추세 속에서 일시적으로 상당 폭 반등한 뒤 다시 하락하는 현상을 말합니다.
이 표현은 “아무리 죽은 고양이라도 높은 곳에서 떨어뜨리면 한 번은 튀어 오른다”는 다소 거친 비유에서 나온 말입니다.
핵심은 반등의 크기가 아니라 그 반등이 추세를 바꾸지 못한다는 것입니다. 따라서 떨어진 주가가 저점에서 10~20%의 작은 반등뿐 아니라 30%, 50%, 심지어 개별 성장주에서는 100% 이상 상승하더라도 이후 다시 전저점을 깨고 큰 폭으로 하락한다면 결과적으로 Dead Cat Bounce라고 부를 수 있습니다.
전형적인 형태는 고점 → 급락 → 1차 저점 → 큰 폭의 반등 → 반등 고점 → 재하락 → 이전 저점 또는 더 낮은 저점입니다.
예를 들어 주가지수가 100 → 60(-40%) → 80(+33%) → 40(-50%)으로 움직였다면, 60에서 80으로 오른 +33%의 상승이 Dead Cat Bounce에 해당합니다.
그런데 아주 중요한 문제가 하나 있습니다.
반등이 시작되는 당시에는 그것이 Dead Cat Bounce인지 진짜 추세전환인지 알 수 없습니다. 60에서 80까지 올라왔을 때 앞으로 100을 넘어설지, 아니면 다시 40으로 떨어질지는 그 시점에서는 확정할 수 없습니다. 다시 폭락한 뒤에야 앞의 상승을 Dead Cat Bounce였다고 사후적으로 판단할 수 있는 것이죠.
특히 주가가 크게 폭락한 뒤에는 Dead Cat Bounce가 자주 나타납니다. 이유는 크게 세 가지입니다. 첫째, 급락 후 공매도 투자자들이 이익을 실현하기 위해 주식을 되사는 short covering입니다. 둘째, “아무리 그래도 너무 싸졌다”는 낙폭과대 매수입니다. 셋째, 자금조달·구조조정·인수설·예상보다 덜 나쁜 실적처럼 희망을 되살리는 작은 뉴스 하나만으로도 폭락한 주식은 크게 튈 수 있습니다.
여기서 주식투자자들이 주목해야 할 점은 버블이 처음 무너지기 시작하는 첫 번째 급락에서 대부분의 투자자는 그것을 버블 붕괴의 시작이라고 생각하기 어렵다는 점입니다. 지난 몇 년 동안 주가는 하락할 때마다 다시 올랐고, 투자자들은 장기 상승에 익숙해져 있기 때문입니다. 첫 폭락 뒤 가격이 안정되면 저가매수도 들어오고, 먼저 매도했던 투자자의 재매수도 생기고, 공매도의 숏커버링도 발생합니다. 그러면서 때로는 30~50%에 이르는 강력한 반등이 나타납니다.
그런데 이 반등에는 또 다른 기능이 있습니다. 첫 폭락 때 미처 빠져나오지 못했던 투자자들이 시간이 지나면서 “이건 단순한 조정이 아니라 과도하게 상승했던 가격이 정상화되는 과정일지도 모른다”고 깨닫기 시작합니다. 그러면 반등은 이들에게 더 적은 손실로 빠져나올 수 있는 두 번째 기회, 어쩌면 마지막 기회가 됩니다.
이 관점에서 Dead Cat Bounce는 버블이 다시 살아나는 과정이 아니라, 버블의 붕괴를 뒤늦게 깨달은 투자자들에게 탈출할 기회를 주는 반등일 수 있습니다.
그런데 우리가 살펴본 미국의 주요 버블 붕괴와 주가 폭락 시기, 즉 1929년 대공황, 2000년 IT버블 붕괴, 2007~2009년 금융위기의 주가지수 움직임은 Dead Cat Bounce와 매우 비슷한 양상을 보입니다. 이러한 역사적 움직임은 향후 우리가 겪을지도 모를 AI 버블 붕괴 시 투자 방향과 전략을 생각하는 데 중요한 시사를 줍니다.
1. 대공황 시기(1929~1933) 주가 변동
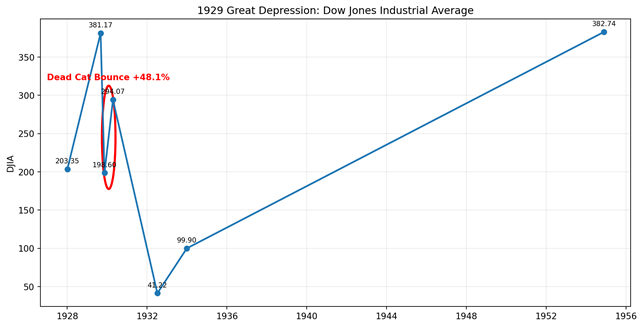
1920년대 미국 주식시장은 새로운 산업의 성장과 낙관, 신용팽창과 마진거래를 배경으로 급등했습니다. Dow Jones Industrial Average는 1929년 9월 3일 381.17로 고점을 기록한 뒤 급락하여 11월 13일 198.60까지 떨어졌습니다.
| 날짜 | DJIA | 직전 대비 |
| 1928.1 | 203.35 | — |
| 1929.9.3 | 381.17 | +87.4% |
| 1929.11.13 | 198.60 | -47.9% |
| 1930.4.17 | 294.07 | +48.1% |
| 1932.7.8 | 41.22 | -86.0% |
| 1933.12 | 99.90 | +142.4% |
| 1954.11.23 | 382.74 | +283.1% |
그러나 폭락은 곧바로 최종 저점으로 이어지지 않았습니다. 1929년 11월의 198.60에서 1930년 4월 17일 294.07까지 무려 48.1% 반등했습니다. 당시 투자자 입장에서는 대폭락이 끝나고 새로운 상승장이 시작된 것처럼 보일 수도 있었습니다.
결과는 정반대였습니다. 294.07까지 반등한 Dow는 다시 추락하여 1932년 7월 8일 41.22까지 떨어졌습니다. 반등 고점에서 다시 약 86%가 사라진 것입니다. 그리고 1929년 고점을 다시 회복한 것은 무려 25년 뒤인 1954년 11월 23일이었습니다.
2. 2000년 IT버블 붕괴
1990년대 후반 인터넷과 정보통신 혁명은 미국 경제와 기업의 미래를 바꾸고 있었습니다. 문제는 그 변화 자체가 아니라 미래의 성장과 이익을 주가가 지나치게 앞당겨 반영했다는 점이었습니다. 나스닥 종합지수( Nasdaq Composite)는 1995년 3월 약 817에서 2000년 3월 10일 5,048.62까지 5년간 6배 이상 상승했습니다. 특히 나스닥 종합지수의 대표기업 100개의 움직임을 나타내는 Nasdaq 100(NDX)는 같은 기간 10배 이상 상승합니다.
| 날짜 | 의미 | Nasdaq (증감) | S&P500 (증감) | NDX (증감) |
| 1995.3.10 | IT붐 초기 | 817.0(-) | 489.57 (-) | 441.76 (-) |
| 2000.3.10 | 버블 고점 | 5,048.6 (517.9%) | 1,395.07 (185.0%) | 4,587.16 (938.4%) |
| 2000.5.23 | 1차 저점 | 3,164.6 (-37.3%) | 1,373.86 (-1.5%) | 3,023.42 (-34.1%) |
| 2000.9.1 | 1차 반등 | 4,234.3 (33.8%) | 1,520.77 (10.7%) | 4,099.30 (35.6%) |
| 2001.4.4 | 재폭락 저점 | 1,638.8 (-61.3%) | 1,103.25 (-27.5%) | 1,370.75 (-66.6%) |
| 2001.5.21 | 2차 반등 | 2,305.6 (40.7%) | 1,312.83 (19.0%) | 2,052.57 (49.7%) |
| 2002.10.9 | 최종 저점 | 1,114.1 (-51.7%) | 776.76 (-40.8%) | 807.42 (-60.7%) |
| 2007.10.31 | 금융위기 직전 | 2,859.1 (156.6%) | 1,549.38 (99.5%) | 2,283.14 (182.8%) |
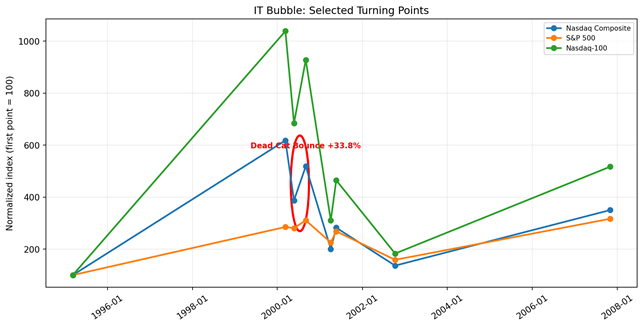
Nasdaq은 2000년 3월 고점에서 5월 23일 3,164.55까지 37.3% 급락했습니다. 그런데 그 뒤 9월 1일에는 4,234.33까지 다시 33.8% 상승했습니다. Nasdaq-100도 같은 기간 3,023.42에서 4,099.30으로 35.6% 반등했습니다.
33~36%의 상승은 결코 작은 반등이 아닙니다. 그 시점에서 시장을 보고 있던 투자자라면 IT버블 붕괴가 끝났다고 판단했을 가능성이 충분합니다. 하지만 Nasdaq은 이후 2001년 4월 4일 1,638.80까지 다시 61.3% 폭락했습니다.
더 흥미로운 것은 여기서 끝나지 않았다는 점입니다. Nasdaq은 다시 2001년 5월 21일까지 40.7% 반등했고, Nasdaq-100은 무려 49.7% 상승했습니다. 그러나 그 반등 역시 새로운 상승장의 시작이 아니었습니다. 2002년 10월 9일 Nasdaq은 1,114.11까지 다시 떨어졌습니다.
IT버블 붕괴 과정은 -37.3% → +33.8% → -61.3% → +40.7% → -51.7%라는 놀라운 움직임을 보였습니다.
즉 버블이 붕괴하는 동안에도 30~50%에 가까운 반등은 한 번이 아니라 여러 번 나타날 수 있습니다.
3. 2007~2009년 금융위기
IT버블 붕괴 이후 미국 주식시장은 다시 장기간 상승했습니다. 그러나 주택가격 상승, 서브프라임 모기지와 금융기관의 높은 레버리지가 누적된 상태에서 금융시스템의 취약성이 드러나기 시작했습니다.
| 날짜 | 의미 | Nasdaq (증감) | S&P500 (증감) | NDX (증감) |
| 2002.10.9 | IT버블 저점 | 1,114.11 (-) | 776.76 (-) | 807.42 (-) |
| 2007.10.31 | 위기 직전 고점권 | 2,859.12 (156.6%) | 1,549.38 (99.5%) | 2,283.14 (182.8%) |
| 2008.3.10 | 1차 저점 | 2,169.34 (-24.1%) | 1,273.37 (-17.8%) | 1,673.03 (-26.7%) |
| 2008.6.5 | 기술적 반등 | 2,549.94 (17.5%) | 1,404.05 (10.3%) | 2,020.15 (20.7%) |
| 2008.11.20 | 리먼 이후 저점 | 1,316.12 (-48.4%) | 752.44 (-46.4%) | 1,063.49 (-47.4%) |
| 2009.3.9 | 최종 저점 | 1,268.64 (-3.6%) | 676.53 (-10.1%) | 1,043.87 (-1.8%) |
| 2009.12.31 | 회복 | 2,269.15 (78.9%) | 1,115.10 (64.8%) | 1,860.31 (78.2%) |
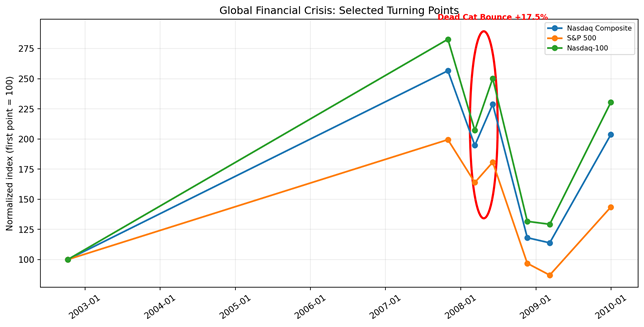
Nasdaq은 2007년 10월 말 고점에서 2008년 3월 10일까지 약 24% 하락했고, S&P 500은 같은 기간 약 18% 떨어졌습니다. 하지만 다시 6월 5일까지 Nasdaq은 17.5%, S&P 500은 10.3%, Nasdaq-100은 20.7% 반등했습니다.
이 반등 역시 당시에는 시장이 바닥을 확인한 것처럼 보일 수 있었습니다. 그러나 금융시스템의 문제가 해결된 것은 아니었습니다. 그해 9월 Lehman Brothers가 파산한 뒤 시장은 다시 급락했고, 11월 20일 Nasdaq은 1,316.12, S&P 500은 752.44까지 떨어졌습니다.
그리고 나스닥, S&P 500의 최종 저점은 그보다도 뒤인 2009년 3월 9일에 나타났고, 이후에야 진짜 상승장이 시작되었습니다. 같은 ‘반등’이라도 2008년 봄의 반등과 2009년 3월 이후의 반등은 사후적으로 전혀 다른 의미를 갖게 된 것입니다.
4. 30%, 50% 반등했다고 버블 붕괴가 끝난 것인가?
세 번의 역사적 사례에는 공통점이 있습니다. 큰 폭의 첫 하락 뒤에 상당한 규모의 반등이 나타났지만, 그 반등만으로 장기 하락 추세가 끝났다고 판단할 수 없었다는 점입니다.
1929년 Dow는 첫 저점에서 48.1% 반등했습니다. 2000년 Nasdaq은 33.8% 반등했고, 이후 다시 40.7%의 반등도 나타났습니다. 2008년에도 Nasdaq과 Nasdaq-100은 첫 하락 뒤 약 18~21% 상승했습니다. 그러나 이 반등 뒤에는 더 큰 하락이 기다리고 있었습니다.
따라서 투자자에게 가장 위험한 생각 가운데 하나는 “이렇게 많이 올랐으니 이제 폭락은 끝났다”는 판단일 수 있습니다.
반등의 크기는 그 반등이 진짜 추세전환이라는 증거가 아닙니다. 더 어려운 점은 당시에는 누구도 그것이 Dead Cat Bounce인지 새로운 상승장의 시작인지 확정할 수 없다는 것입니다.
그렇다면 투자자는 무엇을 보아야 할까요? 단순히 주가가 몇 퍼센트 반등했는가 보다 먼저, 그 주가를 버블로 밀어 올렸던 과도한 기대와 레버리지, 그리고 금융시장의 취약성이 실제로 해소되고 있는지를 보아야 합니다. 그것이 그대로 남아 있다면 강력한 반등조차 버블 붕괴로부터의 부활이 아니라 탈출할 수 있는 마지막 기회일 수 있습니다.
역사는 투자자에게 친절하게 ‘지금은 Dead Cat Bounce입니다’라는 표지판을 세워주지 않습니다.
1929년에도, 2000년에도, 2008년에도 첫 폭락 뒤 시장은 다시 살아나는 것처럼 보였습니다. 그리고 바로 그 순간 많은 투자자들이 다시 시장으로 들어왔습니다.
향후 AI를 중심으로 한 미국 주식시장의 장기 상승이 언젠가 버블 붕괴로 이어진다면 우리는 역시 비슷한 장면을 보게 될 가능성이 있습니다. 첫 폭락 뒤 20%, 30%, 심지어 50%의 반등이 나타날 수도 있습니다. 그때 가장 중요한 질문은 ‘얼마나 올랐는가?’가 아니라 ‘버블을 만들었던 조건이 정말 사라졌는가?’일 것입니다.
Dead Cat Bounce는 버블붕괴로부터 다시 살아나는 과정이 아니라, 버블의 붕괴를 뒤늦게 깨달은 투자자들에게 탈출할 기회를 주는 반등이라는 점을 다시 한번 강조하면서 다음 글에서는 시장 전체가 아니라 특정 산업과 개별 주식에서도 이러한 현상이 나타나는지를 살펴보겠습니다. 2023년 한국 주식시장을 뜨겁게 달구었던 2차전지 산업과 그 대표기업들인 에코프로, POSCO홀딩스의 주가 급등과 급락은 이 질문에 매우 흥미로운 사례를 제공합니다.
자료: Federal Reserve History, FRED/Nasdaq daily index data 및 당시 시장 종가 자료. 지수는 가격지수 기준이며 표의 증감률은 바로 앞 행 대비.
답글 남기기